Р1, Р2,..., Рn - салықтық кезең ішінде Лондон қымбат бағалы металдар нарығы қауымдастығында бағалардың белгіленімі хабарланған және жарияланған күндері күміске бағалардың күн сайынғы белгіленімі;
Е - тиiстi салықтық кезең үшін валюта айырбастаудың орташа арифметикалық нарықтық бағамы;
n - бағалардың белгіленімі жарияланған салықтық кезеңдегі күндердің саны.
Пайдалы қазбаның орташа биржалық бағасы осы баптың 4-тармағында көрсетілген, өндірілген минералды шикізат құрамындағы пайдалы қатты қазбаның әрбір түрінің барлық көлеміне, оның ішінде кейіннен қайта өңдеу және (немесе) өзінің өндірістік мұқтаждарына пайдалану үшін басқа заңды тұлғаларға және (немесе) бір заңды тұлға шеңберінде құрылымдық бөлімшеге берілген көлемге қолданылады;
2022.21.12. № 165-VІІ ҚР Заңымен 2) тармақша жаңа редакцияда (2024 ж. 1 қаңтардан қолданысқа енгізілді) (бұр.ред.қара)
2) осы баптың 2-тармағының 2) тармақшасында көрсетілген, өндірілген минералды шикізат құрамындағы пайдалы қатты қазбалар бойынша:
осы баптың 4-тармағында көрсетілген пайдалы қатты қазбалар бойынша - осы тармақтың 1) тармақшасында айқындалған тәртіппен;
өндірілген минералды шикізат құрамындағы өндірілген пайдалы қатты қазбалардың басқа түрлері бойынша - оларды өткізудің орташа өлшемді бағасы негізінде, ал кейіннен қайта өңдеу және (немесе) өзінің өндірістік мұқтаждарына пайдалану үшін басқа заңды тұлғаларға және (немесе) бір заңды тұлға шеңберінде құрылымдық бөлімшеге берілген жағдайда - халықаралық қаржылық есептілік стандарттарына және Қазақстан Республикасының бухгалтерлік есеп пен қаржылық есептілік туралы заңнамасының талаптарына сәйкес айқындалатын, пайдалы қазбалардың осындай түрлеріне тура келетін, 20 пайызға ұлғайтылған өндіру мен бастапқы қайта өңдеудің (байытудың) нақты өндірістік өзіндік құны негізінде;
2019.02.04. № 241-VІ ҚР Заңымен 3) тармақша өзгертілді (2018 ж. 1 қаңтардан бастап қолданысқа енгізілді) (бұр.ред.қара); 2022.21.12. № 165-VІІ ҚР Заңымен 3) тармақша жаңа редакцияда (2024 ж. 1 қаңтардан қолданысқа енгізілді) (бұр.ред.қара)
3) осы баптың 2-тармағының 3) тармақшасында көрсетілген минералды шикізат бойынша - минералды шикізатты және (немесе) пайдалы қатты қазбаны, оның ішінде бастапқы қайта өңдеуден (байытудан) ғана өткендерін өткізудің орташа өлшемді бағасы негізінде айқындалады.
2022.21.12. № 165-VІІ ҚР Заңымен 4-тармақ өзгертілді (2024 ж. 1 қаңтардан қолданысқа енгізілді) (бұр.ред.қара)
4. Осы баптың 2-тармағы 1) тармақшасының ережелері есепті салықтық кезеңде Лондон металдар биржасында немесе Лондон қымбат бағалы металдар нарығы қауымдастығында тіркелген бағалардың ресми белгіленімі бар пайдалы қатты қазба түрлеріне қатысты қолданылады.
2019.02.04. № 241-VІ ҚР Заңымен 5-тармақ өзгертілді (2018 ж. 1 қаңтардан бастап қолданысқа енгізілді) (бұр.ред.қара); 2022.21.12. № 165-VІІ ҚР Заңымен 5-тармақ жаңа редакцияда (2024 ж. 1 қаңтардан қолданысқа енгізілді) (бұр.ред.қара)
5. Минералды шикізатты және (немесе) пайдалы қатты қазбаны, оның ішінде бастапқы қайта өңдеуден ғана өткендерін өткізу болмаған жағдайда пайдалы қазбалардың салық салынатын көлемінің құны мұндай өткізу орын алған соңғы салықтық кезеңдегі өткізудің орташа өлшемді бағасы негізінде айқындалады.
Осы тармақтың ережелері осы баптың 4-тармағында көрсетілген минералды шикізатқа қатысты қолданылмайды.
2019.02.04. № 241-VІ ҚР Заңымен (2018 ж. 1 қаңтардан бастап қолданысқа енгізілді) (бұр.ред.қара); 2022.21.12. № 165-VІІ ҚР Заңымен (2024 ж. 1 қаңтардан қолданысқа енгізілді) (бұр.ред.қара) 6-тармақ өзгертілді
6. Келісімшарттың қолданылуы басталғаннан бастап минералды шикізатты және (немесе) пайдалы қатты қазбаны, оның ішінде бастапқы қайта өңдеуден (байытудан) ғана өткендерін өткізу мүлдем болмаған жағдайда, пайдалы қазбалардың салық салынатын көлемінің құны:
2022.21.12. № 165-VІІ ҚР Заңымен 1) тармақша жаңа редакцияда (2024 ж. 1 қаңтардан қолданысқа енгізілді) (бұр.ред.қара)
1) осы баптың 4-тармағында көрсетілген пайдалы қатты қазбалар бойынша - осы баптың 3-тармағының 1) тармақшасында айқындалған тәртіппен;
2022.21.12. № 165-VІІ ҚР Заңымен 2) тармақша жаңа редакцияда (2024 ж. 1 қаңтардан қолданысқа енгізілді) (бұр.ред.қара)
2) осы баптың 2-тармағының 2) тармақшасында көрсетілген пайдалы қатты қазбалардың басқа да түрлері бойынша - халықаралық қаржылық есептілік стандарттарына және Қазақстан Республикасының бухгалтерлік есеп пен қаржылық есептілік туралы заңнамасының талаптарына сәйкес айқындалатын, пайдалы қатты қазбалардың осындай түрлеріне тура келетін, 20 пайызға ұлғайтылған өндіру мен бастапқы қайта өңдеудің (байытудың) нақты өндірістік өзіндік құны негізінде;
2022.11.07. № 135-VІІ ҚР Заңымен (2023 ж. 1 қаңтардан бастап қолданысқа енгізілді) (бұр.ред.қара); 2022.21.12. № 165-VІІ ҚР Заңымен (2024 ж. 1 қаңтардан қолданысқа енгізілді) (бұр.ред.қара) 3) тармақша жаңа редакцияда
3) осы тармақтың бірінші бөлігінің 4) тармақшасында көрсетілгенді қоспағанда, осы баптың 2-тармағының 3) тармақшасында көрсетілген минералды шикізат және (немесе) пайдалы қатты қазбалар бойынша - халықаралық қаржылық есептілік стандарттарына және Қазақстан Республикасының бухгалтерлік есеп пен қаржылық есептілік туралы заңнамасының талаптарына сәйкес айқындалатын, пайдалы қазбалардың осындай түрлеріне тура келетін, 20 пайызға ұлғайтылған өндіру мен бастапқы қайта өңдеудің (байытудың) нақты өндірістік өзіндік құны негізінде айқындалады.
Осы баптың 4-тармағында көрсетілген пайдалы қазбалардан басқа, минералды шикізатты және (немесе) пайдалы қатты қазбаны, оның ішінде бастапқы қайта өңдеуден ғана өткендерін кейіннен өткізген жағдайда, жер қойнауын пайдаланушы алғашқы өткізу орын алған салықтық кезеңдегі өткізудің нақты орташа өлшемді бағасын ескере отырып, пайдалы қазбаларды өндіру салығының есептелген сомаларына түзету жүргізуге міндетті.
2022.11.07. № 135-VІІ ҚР Заңымен 4) тармақшамен толықтырылды (2023 ж. 1 қаңтардан бастап қолданысқа енгізілді)
4) өнімдік ерітінділерден алынған уран құны - бекітілген коэффициентке сәйкес фунттарды килограмға ауыстыру ескеріле отырып, салықтық кезеңнің әрбір айы үшін табиғи уран концентраты (U3O8) нысанындағы уран фунты үшін шетел валютасындағы айлық баға белгіленімдерінің орташа арифметикалық мәні мен тиісті салықтық кезең үшін валюта айырбастаудың орташа арифметикалық нарықтық бағамының көбейтіндісі ретінде төменде келтірілген формула бойынша айқындалатын табиғи уран концентраты (U3O8) нысанындағы уранның бір килограмы үшін орташа өлшемді баға негізінде айқындалады.
Осы тармақшаның бірінші бөлігінің мақсаттары үшін табиғи уран концентраты (U3O8) нысанындағы уран фунты үшін баға белгіленімі «Ux Consultіng LLC» компаниясының (АҚШ) «Ux Weekly» және «TradeTech LLC» компаниясының (АҚШ) «Тhe Nuclear Market Revіew» дереккөздерінде жарияланатын ақпарат негізінде айдың соңғы күні шетел валютасында қолданылатын табиғи уран концентраты (U3O8) фунтына споттық бағаның айлық индикаторын білдіреді. Көрсетілген дереккөздердің бірінде табиғи уран концентраты (U3O8) нысанындағы уран бағасының белгіленімі туралы ақпарат болмаған жағдайда, осындай белгіленімі бар басқа көрсетілген дереккөздің бағасы қолданылады.
Осы тармақшаның екінші бөлігінде көрсетілген дереккөздерде табиғи уран концентраты (U3O8) нысанындағы уран бағасының белгіленімі туралы ақпарат болмаған кезде Қазақстан Республикасының трансферттік баға белгілеу туралы заңнамасында айқындалатын басқа да дереккөздердің деректері бойынша баға қолданылады.
Табиғи уран концентраты нысанындағы уранның бір килограмы үшін орташа өлшемді баға мынадай формула бойынша айқындалады:
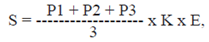
мұнда:
S - салықтық кезең үшін табиғи уран концентраты нысанындағы уранның бір килограмы үшін орташа өлшемді баға;
P1, P2, Р3 - салықтық кезең ішінде әрбір ай үшін дереккөздерден бағалардың орташа арифметикалық айлық белгіленімі;
бағалардың орташа арифметикалық айлық белгіленімі мынадай формула бойынша айқындалады:
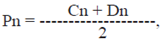
мұнда:
Рn - бағалардың орташа арифметикалық белгіленімі;
Cn - «Ux Consultіng LLC» компаниясының (АҚШ) «Ux Weekly» дереккөзінен есепті кезеңнің тиісті айының соңғы күніне табиғи уран концентраты (U3O8) нысанындағы уран фунты үшін бағаның айлық белгіленімінің мәні;
Dn - «TradeTech LLC» компаниясының (АҚШ) «Тhe Nuclear Market Revіew» дереккөзінен есепті кезеңнің тиісті айының соңғы күніне табиғи уран концентраты (U3O8) нысанындағы уран фунты үшін бағаның айлық белгіленімінің мәні (Exchange Value);
К - 2,59978 мөлшерінде белгіленген, фунттарды килограмға ауыстыру коэффициенті;
Е - тиісті салықтық кезең үшін шетел валютасын айырбастаудың орташа арифметикалық нарықтық бағамы.
Осы баптың 4-тармағында көрсетілген пайдалы қазбалардан басқа, минералды шикізатты, оның ішінде бастапқы қайта өңдеуден (байытудан) ғана өткен минералды шикізатты және осы баптың 2-тармағының 2) тармақшасында көрсетілген минералды шикізаттың айналыстан шыққан қорларының салық салынатын көлемінің құрамындағы пайдалы қазбаларды кейіннен өткізген жағдайда жер қойнауын пайдаланушы алғашқы өткізу орын алған салықтық кезеңдегі өткізудің орташа өлшемді нақты бағасын ескере отырып, пайдалы қазбаларды өндіру салығының есептелген сомаларына түзету жүргізуге міндетті.
Жер қойнауын пайдаланушы пайдалы қазбаларды өндіру салығының есептелген сомаларын түзетуді алғашқы өткізу болған салықтық кезеңнің алдындағы он екі айлық кезеңі үшін жүргізеді. Бұл ретте түзету сомасы ағымдағы салықтық кезеңнің салықтық міндеттемесі болып табылады.
2022.21.12. № 165-VІІ ҚР Заңымен 7-тармақ жаңа редакцияда (2024 ж. 1 қаңтардан қолданысқа енгізілді) (бұр.ред.қара)
7. Осы баптың мақсатында салықтық кезеңде өткізудің орташа өлшемді бағасы мына формула бойынша айқындалады:
Б ор. = (V1 ө.п. х Б1ө. + V2 ө.п. х Б2 ө.… + Vn ө.п. х Бn ө.)/V жалпы өткізу,
мұнда:
V1 ө.п., V2 ө.п.,. Vn ө.п. - салықтық кезеңде өткізілетін минералды шикізаттың және (немесе) пайдалы қатты қазбаның әрбір партиясының көлемдері;
Б1 ө., Б2 ө..., Бn ө. - салықтық кезеңде әрбір партия бойынша минералды шикізатты және (немесе) пайдалы қатты қазбаны өткізудің нақты бағалары;
n - салықтық кезеңде өткізілген минералды шикізат және (немесе) пайдалы қатты қазба партияларының саны;
V жалпы өткізу - салықтық кезеңде минералды шикізатты және (немесе) пайдалы қатты қазбаны өткізудің жалпы көлемі.
Бұл ретте, егер минералды шикізатты және (немесе) пайдалы қатты қазбаны өткізудің орташа өлшемді бағасы олардың 20 пайызға ұлғайтылған, халықаралық қаржылық есептілік стандарттарына және Қазақстан Республикасының бухгалтерлік есеп пен қаржылық есептілік туралы заңнамасының талаптарына сәйкес айқындалатын өндірістік өзіндік құнынан төмен болса, онда салықтық кезеңде өткізудің орташа өлшемді бағасы 20 пайызға ұлғайтылған осындай өндірістік өзіндік құн негізінде айқындалады.
Жер қойнауын пайдаланушы өткізудің орташа өлшемді бағасын пайдалы қазбалардың барлық салық салынатын көлеміне, оның ішінде кейіннен қайта өңдеу үшін бір заңды тұлға шеңберінде құрылымдық бөлімшеге өндірудің өндірістік өзіндік құны бойынша берілген және (немесе) тауарлы өнім өндіру үшін бастапқы шикізат ретінде пайдалануды қоса алғанда, жер қойнауын пайдаланушының өзінің өндірістік мұқтаждарына пайдаланылған көлемдерге қолданады.
2020.10.12. № 382-VI ҚР Заңымен 8-тармақпен толықтырылды (2020 ж. 1 қаңтардан бастап қолданысқа енгізілді)
8. Егер пайдалы қазбаны өткізу бағасы шетел валютасында белгіленсе, онда 2020 жылғы 1 қаңтардан кейін жасалған өткізу жөніндегі операциялар бойынша мұндай баға осы баптың 7-тармағының мақсатында өткізілетін, оның ішінде шартқа (келісімшартқа) сәйкес тек бастапқы қайта өңдеуден (байытудан) өткен минералды шикізатқа меншік құқығы ауысқан күнге айқындалған валюта айырбастаудың нарықтық бағамы қолданыла отырып, теңгемен қайта есептеледі.
2020.10.12. № 382-VI ҚР Заңымен (2021 ж. 1 қаңтардан бастап қолданысқа енгізілді) (бұр.ред.қара); 2022.11.07. № 135-VІІ ҚР Заңымен (2023 ж. 1 қаңтардан бастап қолданысқа енгізілді) (бұр.ред.қара) 746-бап өзгертілді
746-бап. Пайдалы қазбаларды өндіру салығының мөлшерлемелері
2022.21.12. № 165-VІІ ҚР Заңымен 1-тармақ өзгертілді (2024 ж. 1 қаңтардан қолданысқа енгізілді) (бұр.ред.қара)
1. Егер осы бапта өзгеше көзделмесе, пайдалы қазбаларды өндіру салығының мөлшерлемелері мынадай мөлшерлерде белгіленеді:
| Р/с № | | Пайдалы қазбалардың, минералды шикізаттың, оның ішінде бастапқы қайта өңдеуден ғана өткен минералды шикізаттың атауы | Мөлшерлемелер, пайызбен |
| 1 | 2 | 3 | 4 |
| 1. | Қара, түсті және радиоактивті металдар кені | Хром кені (концентрат) | 21,06% |
| Марганец, темір-марганец кені (концентрат) | 3,25% |
| Темір кені(концентрат) | 3,64% |
| Уран (өнімдік ерітінділерден алынған, шахталық әдіс) | 6% |
| 2. | Металдар | Мыс | 8,55% |
| Мырыш | 10,5% |
| Қорғасын | 10,4% |
| Алтын, күміс | 7,5% |
| Платина, палладий | 6,5% |
| Алюминий | 0,38% |
| Қалайы | 3,9% |
| Никель | 7,8% |
| 3. | Құрамында металдар бар минералды шикізат | Ванадий | 5,2% |
| Хром, титан, магний, кобальт, вольфрам, висмут, сүрме, сынап, мышьяк және басқалар | 7,8% |
| 4. | Құрамында сирек кездесетін металдар бар минералды шикізат | Ниобий, лантан, церий, цирконий | 7,7 % |
| Галлий | 1,0 % |
| 5. | Құрамында шашыраңқы металдар бар минералды шикізат | Селен, теллур, молибден | 7,0 % |
| Скандий, германий, рубидий, цезий, кадмий, индий, талий, гафний, рений, осмий | 6,0 % |
| 6. | Құрамында радиоактивті металдар бар минералды шикізат | Радий, торий | 5,0 % |
| 7. | Құрамында сирек металдар бар минералды шикізат | Литий, бериллий, тантал, стронций | 7,7 % |
| 8. | Құрамында жерде сирек кездесетін металдар бар минералды шикізат | Празеодим, неодим, прометий, самарий, европий, гадолиний, тербий, диспрозий, гольмий, эрбий, тулий, иттербий, лютений, иттрий | 6,0 % |
| Құрамында кендік емес пайдалы қатты қазбалар бар минералды шикізат |
| 9. | Жанатын, химиялық және агрономиялық минералды шикізат | Кокстелетін тас көмір, антрацит | 4,05% |
| Тас көмір (кокстелетін және антрациттен басқа), қоңыр көмір, жанғыш тақтатастар | 2,7% |
| Фосфориттер | 4,0% |
| Бораттар, оның ішінде бор ангидриті | 3,5% |
| Калий және калий-магний тұздары | 6,0% |
| Барит | 4,5% |
| Тальк | 2,0% |
| Гипс | 5,6% |
| Күкірт | 6,0% |
| Флюориттер | 3,0% |
| Воластанит | 3,5% |
| Шунгит | 2,0% |
| Графит және басқалар | 3,5% |
| Жарқырауық тас шикізаты: |
| 10. | Құрамында қымбат бағалы тастар бар минералды шикізат | Алмас, лағыл, жақұт, зүбәржат, анар, александрит, қызыл (асыл) шпинель, эвклаз, топаз, аквамарин және басқалар | 12,0 % |
| 11. | Құрамында өңделетін тастар бар минералды шикізат | Нефрит, яшма, жадеит, лазурит, радонит, малахит, авантюрин, агат, тау хрусталі, қызғылт кварц, бирюза, диоптаз, халцедон және басқалар | 3,5 % |
| 12. | Құрамында техникалық тастар бар минералды шикізат | Техникалық алмастар, агат, корунд, циркон, яшма, серпентинит, асбест, слюда және басқалар | 2,0 % |
| 13. | Өзгелері | Кең таралған пайдалы қазбалар болып табылмайтын өзге де кендік емес минералды шикізат | 4,7%, бірақ көлем бірлігіне 0,02 АЕК-тен кем емес |
Бұл ретте өндірілген тас көмірге (кокстелетіннен және антрациттен басқа), қоңыр көмірге, жанғыш тақтатастарға пайдалы қазбаларды өндіру салығының осы бапта белгіленген мөлшерлемесіне мынадай жағдайларда:
1) табиғи монополия субъектісі болып табылатын жер қойнауын пайдаланушы осындай өндірілген тас көмірді, қоңыр көмірді, жанғыш тақтатастарды Қазақстан Республикасының табиғи монополиялар туралы заңнамасына сәйкес электр энергиясын беру, жылу энергиясын өндіру, беру, тарату және (немесе) онымен жабдықтау, сумен жабдықтау және (немесе) су бұру жөніндегі қызметтерді ұсыну үшін пайдаланған;
2) жер қойнауын пайдаланушы өндірілген тас көмірді, қоңыр көмірді, жанғыш тақтатастарды осы баптың екінші бөлігінің 1) тармақшасында көзделген қызметтерді көрсететін табиғи монополиялар субъектісіне өткізген;
3) жер қойнауын пайдаланушы өндірілген тас көмірді, қоңыр көмірді, жанғыш тақтатастарды білім беру, денсаулық сақтау ұйымдарына өткізген;
4) өндірілген тас көмір, қоңыр көмір, жанғыш тақтатастар осы Кодекстің 239-бабында айқындалған әлеуметтік сала объектілерін пайдалану кезінде пайдаланылған;
5) жер қойнауын пайдаланушы өндірілген тас көмірді, қоңыр көмірді, жанғыш тақтатастарды атаулы әлеуметтік көмекті алушыларға өткізген;
6) жер қойнауын пайдаланушы өндірілген тас көмірді, қоңыр көмірді, жанғыш тақтатастарды қайта өңдеген және (немесе) оларды өзінің өндірістік мұқтаждарына пайдаланған;
7) энергия өндіруші ұйым болып табылатын жер қойнауын пайдаланушы өндірілген тас көмірді, қоңыр көмірді, жанғыш тақтатастарды Қазақстан Республикасының электр энергетикасы туралы заңнамасына сәйкес өз мұқтаждары және (немесе) өткізу үшін электр және (немесе) жылу энергиясын өндіру үшін пайдаланған;
8) жер қойнауын пайдаланушы өндірілген тас көмірді, қоңыр көмірді, жанғыш тақтатастарды Қазақстан Республикасының электр энергетикасы туралы заңнамасына сәйкес өз мұқтаждары және (немесе) өткізу үшін электр және (немесе) жылу энергиясын өндіру үшін энергия өндіруші ұйымға өткізген;
9) жер қойнауын пайдаланушы өндірілген тас көмірді, қоңыр көмірді, жанғыш тақтатастарды тауарларды өндіру кезінде оларды қайта өңдеуді және (немесе) пайдалануды жүзеге асыратын ұйымдарға өткізген жағдайларда 0, 01 коэффициенті қолданылады.
Егер осы бапта өзгеше белгіленбесе, кен орны бойынша баланстан тыс запастардың құрамынан өндірілетін пайдалы қатты қазбалардың және минералды шикізаттың барлық түрлеріне салынатын пайдалы қазбаларды өндіру салығы 0 пайыз мөлшерлеме бойынша төленеді.
Осы тараудың мақсаттарында баланстан тыс запастарға мыналар жатады:
KAZRC кодексі бойынша запастарды есепке алуға көшудің алдындағы күнгі жағдай бойынша Пайдалы қазбалар қорлары жөніндегі мемлекеттік комиссияның кен орны бойынша баланстан тыс запастар етіп бекітуі негізінде осындай запастарға жатқызылған пайдалы қатты қазбалар мен минералды шикізат;
KAZRC кодексі бойынша запастарды есепке алуға көшкеннен кейін алынған жер қойнауын пайдалануға арналған лицензиялар негізінде пайдалы қатты қазбаларды өндіру жүзеге асырылған жағдайда, баланстан тыс запастарға көлемдері болжанатын минералды ресурстар санатына енгізілген және тиісті салықтық кезеңде дәлелденген немесе ықтимал минералды запастар болып табылмайтын, минералды шикізат құрамындағы пайдалы қатты қазбалар жатады.
Бұл ретте баланстан тыс запастар құрамынан өндірілетін минералды шикізат және (немесе) пайдалы қатты қазбалар өткізілген жағдайда, пайдалы қазбаларды өндіру салығының 0 пайыз мөлшеріндегі мөлшерлемесі қолданылмайды.
2022.11.07. № 135-VІІ ҚР Заңымен 2-тармақпен толықтырылды (2023 ж. 1 қаңтардан бастап қолданысқа енгізілді)
2. Егер осы Кодекстің 720-бабы 4-тармағының екінші бөлігіне сәйкес Қазақстан Республикасының Үкіметі айқындаған өлшемшарттарға сәйкес келетін кен орны (жер қойнауын пайдалануға арналған бір келісімшарт бойынша кен орындарының тобы, кен орнының бір бөлігі) бойынша рентабельділік деңгейі 5 және одан аз пайызды құраған жағдайда, мұндай кен орнында (жер қойнауын пайдалануға арналған бір келісімшарт бойынша кен орындарының тобында, кен орнының бір бөлігінде) өндірілген пайдалы қазбалар бойынша жер қойнауын пайдаланушы 2022 жылғы 31 желтоқсандағы жағдай бойынша осы Кодексте белгіленген пайдалы қазбаларды өндіру салығының мөлшерлемелерін қолдануға құқылы.
Кен орны (жер қойнауын пайдалануға арналған бір келісімшарт бойынша кен орнының тобы, кен орнының бір бөлігі) осы тармақтың бірінші бөлігіне сәйкес айқындалған төмен рентабельділік өлшемшарттарына іс жүзінде сәйкес келмеген кезде жер қойнауын пайдаланушы тиісті күнтізбелік жылдың төртінші тоқсанынан кейінгі екінші айдың 15-күнінен кешіктірілмейтін мерзімде осы баптың 1-тармағында белгіленген мөлшерлемелер негізінде пайдалы қазбаларды өндіру салығы бойынша салықтық міндеттемелерді қайта есептеуді осындай өлшемшарттар сақталмаған бүкіл жыл үшін жүргізеді және алынған мәндерді төртінші тоқсандағы пайдалы қазбаларды өндіру салығы бойынша қосымша декларацияда көрсетеді. Осындай декларацияда көрсетілген пайдалы қазбаларды өндіру салығының сомасы төртінші тоқсанның салықтық міндеттемесі болып табылады және жалпыға бірдей белгіленген тәртіппен бюджетке төленуге жатады.
Осы тармақтың ережелері жер қойнауын пайдалану құқығын қайта ресімдеу (жер қойнауын пайдаланудың лицензиялық режиміне көшіру) не пайдалы қатты қазбаларды барлау немесе өндіру (жер қойнауы учаскесін бөлу) үшін берілген жер қойнауы учаскелерін түрлендіру жүзеге асырылған кен орындарына да (жер қойнауын пайдалануға арналған бір келісімшарт бойынша кен орындары тобына да, кен орнының бір бөлігіне де) қолданылады.
2022.11.07. № 135-VІІ ҚР Заңымен 3-тармақпен толықтырылды (2023 ж. 1 қаңтардан бастап қолданысқа енгізілді)
3. Кен орны (жер қойнауын пайдалануға арналған бір келісімшарт бойынша кен орындары тобы, кен орнының бір бөлігі) бойынша пайдалы қазбаларды өндіру салығы өнеркәсіптік өндіру басталған кезден бастап алпыс ай ішінде 0 пайыз мөлшерлеме бойынша бір мезгілде мынадай шарттар сақталған кезде есептеледі:
1) кен орнында (жер қойнауын пайдалануға арналған бір келісімшарт бойынша кен орындары тобында, кен орнының бір бөлігінде) минералды шикізатты өнеркәсіптік өндіру 2022 жылғы 31 желтоқсаннан кейін басталды;
2) кен орны (жер қойнауын пайдалануға арналған бір келісімшарт бойынша кен орындары тобы, кен орнының бір бөлігі) бойынша рентабельділіктің ішкі нормасының деңгейі 15 пайыздан аспайды;
3) өзара байланысты тараптың пайдасына иеліктен шығаруды қоспағанда, пайдалы қазбаларды өндіру салығының осы тармақтың бірінші бөлігінде көрсетілген мөлшерлемесі қолданылған кен орны бойынша жер қойнауын пайдалану құқығы осы тармақтың ережелерін қолдану кезеңі ішінде иеліктен шығаруға жатпайды.
Осы тармақтың мақсатында кен орны (жер қойнауын пайдалануға арналған бір келісімшарт бойынша кен орындары тобы, кен орнының бір бөлігі) бойынша рентабельділіктің ішкі нормасының деңгейі осы Кодекстің 720-бабы 4-тармағының екінші бөлігінде көрсетілген тәртіпке сәйкес айқындалады.
Осы тармақтың бірінші бөлігінің 1) және 3) тармақшаларында белгіленген шарттар сақталмаған кезде пайдалы қазбаларды өндіру салығы осы тармақтың ережелерін қолданудың бүкіл кезеңі үшін осы баптың 1 немесе 2-тармағына сәйкес белгіленген мөлшерлемелер бойынша төленеді.
Кен орны (жер қойнауын пайдалануға арналған бір келісімшарт бойынша кен орындары тобы, кен орнының бір бөлігі) бойынша рентабельділіктің ішкі нормасының деңгейі осы тармақтың 2) тармақшасында белгіленген көрсеткішке жеткен кезде салық төлеуші тиісті күнтізбелік жылдың төртінші тоқсанынан кейінгі екінші айдың 15-күнінен кешіктірілмейтін мерзімде пайдалы қазбаларды өндіру салығы бойынша салықтық міндеттемелерді қайта есептеуді жүргізеді. Пайдалы қазбаларды өндіру салығы бойынша салықтық міндеттемелердің аталған қайта есептелуі рентабельділіктің ішкі нормасының деңгейі он бес пайыздан асқан бүкіл жыл үшін пайдалы қазбаларды өндіру салығының осы баптың 1 немесе 2-тармағында көрсетілген мөлшерлемелері қолданыла отырып жүзеге асырылады және осындай жылдың төртінші тоқсанындағы пайдалы қазбаларды өндіру салығы бойынша қосымша декларацияда көрсетіледі. Осындай декларацияда көрсетілген пайдалы қазбаларды өндіру салығының сомасы төртінші тоқсанның салықтық міндеттемесі болып табылады және жалпыға бірдей белгіленген тәртіппен бюджетке төленуге жатады.
Пайдалы қазбаларды өндіру салығы бойынша салықтық міндеттемелер қайта есептелгеннен соң кейінгі кезеңдерде рентабельділіктің ішкі нормасының деңгейі он бес пайыздан төмен төмендеген жағдайда, салық төлеуші осы кейінгі кезеңдер үшін осы тармақтың ережелерін қолдануға құқылы емес.
3-параграф. Кең таралған пайдалы қазбаларға, жер-асты суларына және емдік балшыққа арналған пайдалы қазбаларды өндіру салығы
2019.02.04. № 241-VІ ҚР Заңымен 747-бап өзгертілді (2018 ж. 1 қаңтардан бастап қолданысқа енгізілді) (бұр.ред.қара)
747-бап. Салық салу объектісі
Жер қойнауын пайдаланушының салықтық кезеңде өндірген кең таралған пайдалы қазбалардың, жерасты сулары мен емдік балшықтың нақты көлемі салық салу объектісі болып табылады.
Салық салу объектісін айқындау мақсаттары үшін жер қойнауын зерделеу және пайдалану жөніндегі уәкілетті органға ұсынылатын минералды шикізат қорларының есептік және жиынтық баланстарында пайдаланылатын өлшем бірліктері қолданылады.
Осы тараудың мақсаттары үшін өндірілген кең таралған пайдалы қазба және емдік балшық көлемінің бірлігі бір текше метр немесе бір тонна болып танылады.

