При отсутствии информации о цене на природный газ «Zeebrugge Day-Ahead» в данном источнике используется цена на природный газ «Zeebrugge Day-Ahead»:
1) поданнымисточника «Argus European Natural Gas» компании «Argus Media Ltd»;
2) при отсутствии информации о цене на природный газ «Zeebrugge Day-Ahead» в вышеуказанных источниках - по данным других источников, определяемых законодательством Республики Казахстан о трансфертном ценообразовании.
Мировая цена сырого газа определяется по следующей формуле:
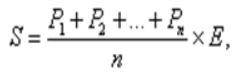
где:
S - мировая цена сырого газа за налоговый период;
P1, P2..., Pn - ежедневная среднеарифметическая котировка цен в дни, за которые опубликованы котировки цен в течение налогового периода;
Е - среднеарифметический рыночный курс обмена валюты за соответствующий налоговый период;
n - количество дней в налоговом периоде, за которые опубликованы котировки цен.
Ежедневная среднеарифметическая котировка цен определяется по формуле:
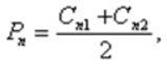
где:
Рn - ежедневная среднеарифметическая котировка цен;
Сn1 - низшее значение (min) ежедневной котировки цены природного газа «Zeebrugge Day-Ahead»;
Сn2 - высшее значение (max) ежедневной котировки цены природного газа «Zeebrugge Day-Ahead».
5. В целях исчисления налога на добычу полезных ископаемых стоимость сырого газа, реализованного недропользователем на внутреннем рынке Республики Казахстан и (или) использованного на собственные производственные нужды, попутного газа, использованного для производства сжиженного нефтяного газа,при сжигании сырого газа в факелах, а также сырого газа, использованного недропользователем - субъектом индустриально-инновационной деятельности, определяется в следующем порядке:
1) при реализации недропользователем добытого сырого газа на внутреннем рынке Республики Казахстан - исходя из средневзвешенной цены реализации, сложившейся за налоговый период, определяемой в соответствии с пунктом 7 статьи 767 настоящего Кодекса;
2) при использовании добытого попутного газа для производства сжиженного нефтяного газа в соответствии с условиями, указанными в подпункте 6) пункта 2 статьи 761 настоящего Кодекса, и (или) использовании добытого сырого газа на собственные производственные нужды,а также при сжигании сырого газа в факелах - как произведение фактического объема:
попутного газа, использованного для производства сжиженного нефтяного газа, и производственной себестоимости добычи, включая подготовку, единицы продукции, определяемой в соответствии с международными стандартами финансовой отчетности и требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности, увеличенной на 20 процентов;
сырого газа, использованного недропользователем на собственные производственные нужды,а также при сжигании в факелах и производственной себестоимости добычи, включая подготовку, единицы продукции, определяемой в соответствии с международными стандартами финансовой отчетности и требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности, увеличенной на 20 процентов.
Если сырой газ добывается попутно с нефтью, производственная себестоимость добычи сырого газа определяется на основании производственной себестоимости добычи, включая подготовку, нефти в соотношении:
одна тысяча кубических метров сырого газа соответствует 0,857 тонны нефти;
3) при использовании добытого сырого газа недропользователем -субъектом индустриально-инновационной деятельности в соответствии с условиями, указанными в подпункте 7) пункта 2 статьи 761 настоящего Кодекса, - как произведение фактического объема сырого газа, использованного недропользователем - субъектом индустриально-инновационной деятельности, и производственной себестоимости добычи, включая подготовку, единицы продукции, определяемой в соответствии с международными стандартами финансовой отчетности и требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности, увеличенной на 20 процентов.
6. Мировая цена стандартных сортов углеводородов определяется по каждому налоговому периоду уполномоченным органом в порядке, определенном настоящим Кодексом, и подлежит опубликованию в средствах массовой информации не позднее 10 числа месяца, следующего за отчетным налоговым периодом.
Статья 764. Порядок исчисления налога
1. Сумма налога на добычу полезных ископаемых, подлежащая уплате в бюджет, определяется исходя из объекта налогообложения, налоговой базы и ставки.
2. Для исчисления налога на добычу полезных ископаемых недропользователь в течение календарного года применяет ставку, соответствующую планируемому объему добычи на текущий налоговый год по каждому отдельному контракту на недропользование, в соответствии со шкалой, приведенной в статье 765 настоящего Кодекса.
При этом в случае передачи (перехода) права недропользования в рамках одного контракта на недропользование применяется ставка налога на добычу полезных ископаемых, соответствующая заявленному общему годовому объему добычи по такому контракту на недропользование, независимо от факта передачи (перехода) права недропользования.
В целях обеспечения правильности исчисления и полноты уплаты в бюджет налога на добычу полезных ископаемых уполномоченный орган в области углеводородов до 20 января текущего календарного года представляет в налоговый орган сведения о планируемых объемах добычи углеводородов в разрезе недропользователей на предстоящий год по каждому отдельному контракту на недропользование.
3. Если по итогам отчетного календарного года фактический объем добытых углеводородов по контракту на недропользование не соответствует запланированному объему по такому контракту и приводит к изменению ставки налога на добычу полезных ископаемых, недропользователь обязан произвести корректировку исчисленной за отчетный год суммы налога на добычу полезных ископаемых.
Корректировка суммы налога на добычу полезных ископаемых производится в декларации за последний налоговый период отчетного налогового года путем применения ставки налога на добычу полезных ископаемых, соответствующей фактическому объему добытых углеводородов, определяемой в соответствии со статьей 765 настоящего Кодекса, к налоговой базе, исчисленной в декларациях по налогу на добычу полезных ископаемых за 1 - 3 кварталы отчетного налогового года.
Сумма налога на добычу полезных ископаемых, учитывающая произведенную корректировку, является налоговым обязательством по налогу на добычу полезных ископаемых за последний налоговый период отчетного года.
Статья 765. Ставки налога на добычу полезных ископаемых
1. Если иное не установлено пунктом 2 настоящей статьи, ставки налога на добычу полезных ископаемых на нефть устанавливаются в фиксированном выражении по следующей шкале:
| № п/п | Объем годовой добычи | Ставки, в % |
| 1 | 2 | 3 |
| 1. | до 250 000 тонн включительно | 5,5 |
| 2. | до 500 000 тонн включительно | 7,5 |
| 3. | до 1 000 000 тонн включительно | 8,5 |
| 4. | до 2 000 000 тонн включительно | 9,5 |
| 5. | до 3 000 000 тонн включительно | 10,5 |
| 6. | до 4 000 000 тонн включительно | 11,5 |
| 7. | до 5 000 000 тонн включительно | 12,5 |
| 8. | до 7 000 000 тонн включительно | 13,5 |
| 9. | до 10 000 000 тонн включительно | 15,5 |
| 10. | свыше 10 000 000 тонн | 18,5 |
В случае реализации и (или) передачи нефти на внутреннем рынке Республики Казахстан, в том числе в натуральной форме в счет уплаты налога на добычу полезных ископаемых, рентного налога на экспорт, роялти и доли Республики Казахстан по разделу продукции получателю от имени государства или использования на собственные производственные нужды в порядке, определенном подпунктами 1), 2), 3) и 4) пункта 2 статьи 761 настоящего Кодекса, к установленным ставкам применяется понижающий коэффициент 0,5.
Ставка налога на добычу полезных ископаемых на сырой газ составляет
10 процентов.
При реализации сырого газа на внутреннем рынке налог на добычу полезных ископаемых уплачивается по следующим ставкам в зависимости от объема годовой добычи:
| №п/п | Объем годовой добычи | Ставки, в % |
| 1 | 2 | 3 |
| 1. | до 1,0 млрд. куб. м включительно | 0,5 |
| 2. | до 2,0 млрд. куб. м включительно | 1,0 |
| 3. | свыше 2,0 млрд. куб. м | 1,5 |
2. Ставки налога на добычу полезных ископаемых на нефть для месторождений (группы месторождений, части месторождения), отнесенных к категории низкорентабельных, по контракту на добычу углеводородов устанавливаются Правительством Республики Казахстан.
Параграф 2. Налог на добычу полезных ископаемых на минеральное сырье, за исключением общераспространенных полезных ископаемых
Статья 766. Объект обложения
Объектом обложения является физический объем добытых недропользователем за налоговый период минерального сырья или твердых полезных ископаемых с учетом объема фактических потерь в недрах за налоговый период, превышающего пределы нормируемых потерь в недрах, установленных техническим проектом разработки месторождения, утвержденным уполномоченным для этих целей государственным органом Республики Казахстан (облагаемый объем полезных ископаемых).
При этом недропользователь передает сведения о физическом объеме добытых недропользователем минерального сырья или твердых полезных ископаемых за истекший (отчетный)квартал в уполномоченный орган по изучению и использованию недр не позднее 15 числа второго месяца, следующего за истекшим (отчетным) кварталом, по форме, установленной таким уполномоченным органом.
Для целей определения объекта обложения добытые минеральное сырье и (или) твердые полезные ископаемые определяются в рамках государственного баланса, действующего по состоянию на день, предшествующий дню перехода к учету запасов по Казахстанскому кодексу публичной отчетности о результатах геологоразведочных работ, минеральных ресурсах и минеральных запасах (далее - Кодекс KAZRC), а также с учетом минерального сырья, добываемого из состава списанных запасов (возврат потерь) на месторождении.
По минеральному сырью и (или) твердым полезным ископаемым, которые ранее не были утверждены Государственной комиссией по запасам полезных ископаемых, добытое минеральное сырье и (или) полезные ископаемые определяются в рамках запасов полезных ископаемых согласно Кодексу KAZRC.
Для целей определения облагаемого объема полезных ископаемых применяются единицы измерения, используемые в отчетных и сводных балансах запасов минерального сырья и (или) твердых полезных ископаемых, представляемых уполномоченному органу по изучению и использованию недр.
Не является объектом обложения объем урана, возвращенный в недра в рамках добычи методом подземного скважинного выщелачивания.
Статья 767. Налоговая база
1. Налоговой базой для исчисления налога на добычу полезных ископаемых является стоимость облагаемого объема полезных ископаемых за налоговый период.
2. В целях исчисления налога на добычу полезных ископаемых минеральное сырье подразделяется на:
1) минеральное сырье, содержащее только те полезные ископаемые, которые указаны в пункте 4 настоящей статьи;
2) минеральное сырье, содержащее одновременно полезные ископаемые, указанные в пункте 4 настоящей статьи, и другие виды полезных ископаемых;
3) минеральное сырье, содержащее полезные ископаемые, за исключением полезных ископаемых, указанных в пункте 4 настоящей статьи;
3. В целях исчисления налога на добычу полезных ископаемых стоимость облагаемого объема полезных ископаемых за налоговый период определяется:
1) по твердым полезным ископаемым, содержащимся в добытом минеральном сырье, указанном в подпункте 1) пункта 2 настоящей статьи, - исходя из средней биржевой цены на такие полезные ископаемые за налоговый период.
Средняя биржевая цена, если иное не установлено настоящей статьей, определяется как произведение среднеарифметического значения ежедневных усредненных котировок цен за налоговый период и среднеарифметического рыночного курса обмена валюты за соответствующий налоговый период по нижеприведенной формуле.
Для целей настоящей статьи котировка цены означает котировку цены на полезное ископаемое в иностранной валюте, зафиксированную на Лондонской бирже металлов или Лондонской ассоциации рынка драгоценных металлов и публикуемую в журнале «MetalBulletin» издательства «MetalBulletinJournalsLimited», журнале «Metal-pages» издательства «Metal-pagesLimited».
Средняя биржевая цена, если иное не установлено настоящей статьей, определяется по следующей формуле:
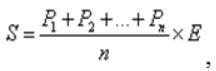
где:
S - средняя биржевая цена на полезное ископаемое за налоговый период;
Р1, P2,..., Pn - ежедневная усредненная котировка цен в дни, за которые опубликованы котировки цен на Лондонской бирже металлов в течение налогового периода;
Е - среднеарифметический рыночный курс обмена валюты за соответствующий налоговый период;
n - количество дней в налоговом периоде, за которые опубликованы котировки цен.
Ежедневная усредненная котировка цен на полезное ископаемое определяется по формуле:
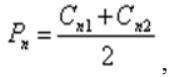
где:
Рn - ежедневная усредненная котировка цен;
Сn1 - ежедневная котировка цены Cash на полезное ископаемое;
Сn2 - ежедневная котировка цены Cash Settlement на полезное ископаемое.
Средняя биржевая цена на золото, платину, палладий определяется как произведение среднеарифметического значения ежедневных усредненных котировок цен за налоговый период и среднеарифметического рыночного курса обмена валюты за соответствующий налоговый период по следующей формуле:
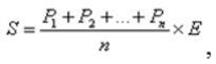
где:
S - средняя биржевая цена на золото, платину, палладий за налоговый период;
Р1, P2,..., Pn - ежедневная усредненная котировка цен на золото, платину, палладий в дни, за которые были объявлены и опубликованы котировки цен Лондонской ассоциацией рынка драгоценных металлов в течение налогового периода;
Е - среднеарифметический рыночный курс обмена валюты за соответствующий налоговый период;
n - количество дней в налоговом периоде, за которые опубликованы котировки цен.
Ежедневная усредненная котировка цен на золото, платину, палладий определяется по формуле:
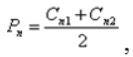
где:
Рn - ежедневная усредненная котировка цен;
Сn1 - ежедневная котировка цен a.m. (утренний фиксинг) на золото, платину, палладий;
Сn2 - ежедневная котировка цен p.m. (вечерний фиксинг) на золото, платину, палладий.
Средняя биржевая цена на серебро определяется как произведение среднеарифметического значения ежедневных котировок цен на серебро за налоговый период и среднеарифметического рыночного курса обмена валюты за соответствующий налоговый период по следующей формуле:
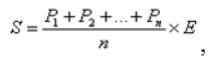
где:
S - средняя биржевая цена на серебро за налоговый период;
Р1, P2,..., Pn - ежедневная котировка цен на серебро в дни, за которые объявлены и опубликованы котировки цен Лондонской ассоциацией рынка драгоценных металлов в течение налогового периода;
Е - среднеарифметический рыночный курс обмена валюты за соответствующий налоговый период;
n - количество дней в налоговом периоде, за которые были опубликованы котировки цен.
Средняя биржевая цена на полезное ископаемое применяется ко всему объему каждого вида твердого полезного ископаемого, указанного в пункте 4 настоящей статьи, содержащегося в добытом минеральном сырье, в том числе к объему, переданному другим юридическим лицам и (или) структурному подразделению в рамках одного юридического лица для последующей переработки и (или) использования на собственные производственные нужды;
2) по твердым полезным ископаемым, содержащимся в добытом минеральном сырье, указанном в подпункте 2) пункта 2 настоящей статьи:
по твердым полезным ископаемым, указанным в пункте 4 настоящей статьи, - в порядке, определенном подпунктом 1) настоящего пункта;
по другим видам добытых твердых полезных ископаемых, содержащихся в добытом минеральном сырье, - исходя из средневзвешенной цены их реализации, а в случае передачи другим юридическим лицам и (или) структурному подразделению в рамках одного юридического лица для последующей переработки и (или) использования на собственные производственные нужды - исходя из фактической производственной себестоимости добычи и первичной переработки (обогащения), приходящейся на такие виды полезных ископаемых, определяемой в соответствии с международными стандартами финансовой отчетности и требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности, увеличенной на 20 процентов;
3) по минеральному сырью, указанному в подпункте 3) пункта 2 настоящей статьи, - исходя из средневзвешенной цены реализации минерального сырья и (или) твердого полезного ископаемого, в том числе прошедших только первичную переработку (обогащение).
4. Положения подпункта 1) пункта 2 настоящей статьи применяются в отношении тех видов твердых полезных ископаемых, по которым в отчетном налоговом периоде имеются официальные котировки цен, зафиксированные на Лондонской бирже металлов или Лондонской ассоциацией рынка драгоценных металлов.
5. В случае отсутствия реализации минерального сырья и (или) твердого полезного ископаемого, в том числе прошедших только первичную переработку, стоимость облагаемого объема полезных ископаемых определяется исходя из средневзвешенной цены реализации последнего налогового периода, в котором имела место такая реализация.
Положения настоящего пункта не применяются в отношении минерального сырья, указанного в пункте 4 настоящей статьи.
6. При полном отсутствии реализации минерального сырья и (или) твердого полезного ископаемого, в том числе прошедших только первичную переработку (обогащение), с начала действия контракта стоимость облагаемого объема полезных ископаемых определяется:
1) по твердым полезным ископаемым, указанным в пункте 4 настоящей статьи, - в порядке, определенном подпунктом 1) пункта 3 настоящей статьи;
2) по другим видам твердых полезных ископаемых, указанным в подпункте 2) пункта 2 настоящей статьи, - исходя из фактической производственной себестоимости добычи и первичной переработки (обогащения), приходящейся на такие виды твердых полезных ископаемых, определяемой в соответствии с международными стандартами финансовой отчетности и требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности, увеличенной на 20 процентов;
3) по минеральному сырью и (или) твердым полезным ископаемым, указанным в подпункте 3) пункта 2 настоящей статьи, за исключением указанного в подпункте 4) части первой настоящего пункта, - исходя из фактической производственной себестоимости добычи и первичной переработки (обогащения), приходящейся на такие виды полезных ископаемых, определяемой в соответствии с международными стандартами финансовой отчетности и требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности, увеличенной на 20 процентов.
В случае последующей реализации минерального сырья и (или) твердого полезного ископаемого, в том числе прошедших только первичную переработку, кроме полезных ископаемых, указанных в пункте 4 настоящей статьи, недропользователь обязан произвести корректировку сумм исчисленного налога на добычу полезных ископаемых с учетом фактической средневзвешенной цены реализации в налоговом периоде, в котором имела место первая реализация.
4) урана, извлеченного из продуктивных растворов, - исходя из средневзвешенной цены за килограмм урана в форме концентрата природного урана (U3O8), определяемой как произведение среднеарифметического значения месячных котировок цен за фунт урана в форме концентрата природного урана (U3O8) в иностранной валюте за каждый месяц налогового периода с учетом перевода фунтов в килограммы в соответствии с утвержденным коэффициентом и среднеарифметического рыночного курса обмена валюты за соответствующий налоговый период по нижеприведенной формуле.
Для целей части первой настоящего подпункта котировка цены за фунт урана в форме концентрата природного урана (U3O8) означает месячный индикатор спотовой цены за фунт концентрата природного урана (U3O8), действующий на последний день месяца в иностранной валюте на основании информации, публикуемой в источниках «Ux Weekly» компании «Ux Consulting LLC» (США) и «The Nuclear Market Review» компании «TradeTech LLC» (США). В случае отсутствия информации о котировке цены на уран в форме концентрата природного урана (U3O8) в одном из указанных источников применяется цена другого указанного источника, в котором имеется такая котировка.
При отсутствии информации о котировке цены на уран в форме концентрата природного урана (U3O8) в источниках, указанных в части второй настоящего подпункта, применяется цена по данным других источников, определяемых законодательством Республики Казахстан о трансфертном ценообразовании.
Средневзвешенная цена за килограмм урана в форме концентрата природного урана определяется по следующей формуле:
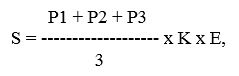
где:
S - средневзвешенная цена за килограмм урана в форме концентрата природного урана за налоговый период;
P1, P2, Р3 - среднеарифметическая месячная котировка цен из источников за каждый месяц в течение налогового периода;
среднеарифметическая месячная котировка цен определяется по формуле:
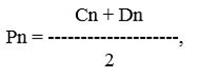
где:
Рn - среднеарифметическая котировка цен;
Cn - значение месячной котировки цены за фунт урана в форме концентрата природного урана (U3O8) на последний день соответствующего месяца отчетного периода из источника «Ux Weekly» компании «Ux Consulting LLC» (США);
Dn - значение месячной котировки цены за фунт урана в форме концентрата природного урана (U3O8) (Exchange Value) на последний день соответствующего месяца отчетного периода из источника «The Nuclear Market Review» компании «TradeTech LLC» (США);
К - коэффициент перевода фунтов в килограммы, установленный в размере 2,59978;
Е - среднеарифметический рыночный курс обмена иностранной валюты за соответствующий налоговый период.
В случае последующей реализации минерального сырья, в том числе прошедшего только первичную переработку (обогащение), и полезных ископаемых, содержащихся в облагаемых объемах добытых запасов минерального сырья, указанных в подпункте 2) пункта 2 настоящей статьи, кроме полезных ископаемых, указанных в пункте 4 настоящей статьи, недропользователь обязан произвести корректировку сумм исчисленного налога на добычу полезных ископаемых с учетом фактической средневзвешенной цены реализации в налоговом периоде, в котором имела место первая реализация.
Корректировка исчисленных сумм налога на добычу полезных ископаемых производится недропользователем за двенадцатимесячный период, предшествующий налоговому периоду, в котором произошла первая реализация. При этом сумма корректировки является налоговым обязательством текущего налогового периода.
7. В целях настоящей статьи средневзвешенная цена реализации за налоговый период определяется по следующей формуле:
Ц ср. = (V1 р.п. × Ц1 р. + V2 р.п. × Ц2 р....+ Vnp.п. × Цn p.)/V общ. реализации,
где:
V1 р.п., V2 р.п., Vnp.п. - объемы каждой партии минерального сырья и (или) твердого полезного ископаемого, реализуемых за налоговый период;
Ц1 р., Ц2 р..., Цn р. - фактические цены реализации минерального сырья и (или) твердого полезного ископаемого по каждой партии в налоговом периоде;
n - количество партий реализованных минерального сырья и (или) твердого полезного ископаемого в налоговом периоде;
V общ. реализации - общий объем реализации минерального сырья и (или) твердого полезного ископаемого за налоговый период.
При этом в случае если средневзвешенная цена реализации минерального сырья и (или) твердого полезного ископаемого ниже их производственной себестоимости, увеличенной на 20 процентов, определяемой в соответствии с международными стандартами финансовой отчетности и требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности, то средневзвешенная цена реализации за налоговый период определяется исходя из такой производственной себестоимости, увеличенной на 20 процентов.
Средневзвешенная цена реализации применяется недропользователем ко всему облагаемому объему полезных ископаемых, в том числе к объемам, переданным по производственной себестоимости добычи структурному подразделению в рамках одного юридического лица для последующей переработки и (или) использованным на собственные производственные нужды недропользователя, включая использование в качестве исходного сырья для производства товарной продукции.
8. В случае если цена реализации полезного ископаемого установлена в иностранной валюте, то такая цена по операциям по реализации в целях пунктов 5 и 7 настоящей статьи пересчитывается в тенге с применением рыночного курса обмена валюты, определенного на дату перехода права собственности согласно договору (контракту)на реализуемое минеральное сырье, в том числе прошедшее только первичную переработку (обогащение), в соответствии с международными стандартами финансовой отчетности и требованиями законодательства Республики Казахстан о бухгалтерском учете и финансовой отчетности в части учета операций в иностранной валюте.
Статья 768. Ставки налога на добычу полезных ископаемых
1. Если иное не предусмотрено настоящей статьей, ставки налога на добычу полезных ископаемых устанавливаются в следующих размерах:
1) полезные ископаемые, за исключением указанных в подпункте 2) настоящего пункта:
| № п/п | Наименование полезных ископаемых, минерального сырья, в том числе прошедшего только первичную переработку | Ставки, в процентах | |
| 1 | 2 | 3 | 4 | |
| 1. | Руды черных, цветных | Хромовая руда (концентрат) | 21,06 % | |
| Марганцевая, железо-марганцевая руда (концентрат) | 3,25 % | |
| Железная руда (концентрат) | 3,64 % | |
| 2. | Металлы | Медь | 8,55 % | |
| Цинк | 10,5 % | |
| Свинец | 10,4 % | |
| Золото, серебро | 7,5 % | |
| Платина, палладий | 6,5 % | |
| Алюминий | 0,38 % | |
| Олово | 3,9 % | |
| Никель | 7,8 % | |
| 3. | Минеральное сырье, содержащее металлы | Ванадий | 5,2 % | |
| Хром, титан, магний, кобальт, вольфрам, висмут, сурьма, ртуть, мышьяк и другие | 7,8 % | |
| 4. | Минеральное сырье, содержащее редкие металлы | Ниобий, лантан, церий, цирконий | 7,7 % | |
| Галлий | 1,0 % | |
| 5. | Минеральное сырье, содержащее рассеянные металлы | Селен, теллур, молибден | 7,0 % | |
| Скандий, германий, рубидий, цезий, кадмий, индий, талий, гафний, рений, осмий | 6,0 % | |
| 6. | Минеральное сырье, содержащее радиоактивные металлы | Радий, торий | 5,0 % | |
| 7. | Минеральное сырье, содержащее редкие металлы | Литий, бериллий, тантал, стронций | 7,7% | |
| 8. | Минеральное сырье, содержащее редкоземельные металлы | Празеодим, неодим, прометий, самарий, европий, гадолиний, тербий, диспрозий, гольмий, эрбий, тулий, иттербий, лютений, иттрий | 6,0% | |
| Минеральное сырье, содержащее нерудные твердые полезные ископаемые |
| 9. | Горючее, химическое и агрономическое минеральное сырье | Уголь каменный коксующийся, антрацит | 4,05 % | |
| Уголь каменный (кроме коксующегося и антрацита), бурый уголь, горючие сланцы | 2,7 % | |
| Фосфориты | 4,0 % | |
| Бораты, в том числе борный ангидрит | 3,5 % | |
| Калийные и калийно-магниевые соли | 6,0 % | |
| Барит | 4,5 % | |
| Тальк | 2,0 % | |
| Гипс | 5,6 % | |
| Сера | 6,0 % | |
| Флюориты | 3,0 % | |
| Воластанит | 3,5 % | |
| Шунгит | 2,0 % | |
| Графит и др. | 3,5 % | |
| Камнесамоцветное сырье |
| 10. | Минеральное сырье, содержащее драгоценные камни | Алмаз, рубин, сапфир, изумруд, гранат, александрит, красная (благородная) шпинель, эвклаз, топаз, аквамарин и другие | 12,0% | |
| 11. | Минеральное сырье, содержащее поделочные камни | Нефрит, яшма, жадеит, лазурит, радонит, малахит, авантюрин, агат, горный хрусталь, розовый кварц, бирюза, диоптаз, халцедон и другие | 3,5% | |
| 12. | Минеральное сырье, содержащее технические камни | Алмазы технические, агат, корунд, циркон, яшма, серпентинит, асбест, слюда и другие | 2,0% | |
| 13. | Прочее | Прочее минеральное сырье и (или) полезные ископаемые Прочее нерудное минеральное сырье, не являющееся общераспространенным полезным ископаемым | 4,7%, но не менее 0,02 МРП за единицу объема | |
2) уран (извлеченный из продуктивных растворов, шахтный метод) в зависимости от объемов годовой добычи и цены на концентрат природного урана (U3O8):
| № п/п | Объем годовой добычи | Ставка, в процентах |
| 1. | до 500 тонн включительно | 4 % |
| 2. | до 1 000 тонн включительно | 6 % |
| 3. | до 2 000 тонн включительно | 9% |
| 4. | до 3 000 тонн включительно | 12 % |
| 5. | до 4 000 тонн включительно | 15 % |
| 6. | свыше 4 000 тонн | 18 % |
При этом в случае превышения средневзвешенной цены концентрата природного урана (U3O8) над установленными ниже ценами ставка налога на добычу полезных ископаемых, указанная в подпункте 2) настоящего пункта, увеличивается на следующий размер:
| № п/п | Средневзвешенная цена концентрата природного урана (U3O8) | Ставка, в процентах |
| 1. | свыше 70 долларов за фунт | 0,5% |
| 2. | свыше 80 долларов за фунт | 1,0% |
| 3. | свыше 90 долларов за фунт | 1,5% |
| 4. | свыше 100 долларов за фунт | 2,0% |
| 5. | свыше 110 долларов за фунт | 2,5% |
При этом к ставке налога на добычу полезных ископаемых на добытый уголь каменный (кроме коксующегося и антрацита), бурый уголь, горючие сланцы, установленной настоящей статьей, применяется коэффициент 0,01 в случаях:
1) использования недропользователем, являющимся субъектом естественной монополии, такого добытого угля каменного, бурого угля, горючих сланцев для предоставления услуг по передаче электрической энергии, производству, передаче, распределению и (или) снабжению тепловой энергией, водоснабжения и (или) водоотведения в соответствии с законодательством Республики Казахстан о естественных монополиях;
2) реализации недропользователем добытого угля каменного, бурого угля, горючих сланцев субъекту естественных монополий, оказывающему услуги, предусмотренные подпунктом 1) части второй настоящей статьи;
3) реализации недропользователем добытого угля каменного, бурого угля, горючих сланцев организациям образования, здравоохранения;
5) реализации недропользователем добытого угля каменного, бурого угля, горючих сланцев получателям адресной социальной помощи;
6) переработки недропользователем добытого угля каменного, бурого угля, горючих сланцев и (или) их использования на собственные производственные нужды;
7) использования недропользователем, являющимся энергопроизводящей организацией, добытого угля каменного, бурого угля, горючих сланцев для производства электрической и (или) тепловой энергии для собственных нужд и (или) реализации в соответствии с законодательством Республики Казахстан об электроэнергетике;
8) реализации недропользователем добытого угля каменного, бурого угля, горючих сланцев энергопроизводящей организации для производства электрической и (или) тепловой энергии для собственных нужд и (или) реализации в соответствии с законодательством Республики Казахстан об электроэнергетике;
9) реализации недропользователем добытого угля каменного, бурого угля, горючих сланцев организациям, осуществляющим их переработку и (или) использование при производстве товаров на территории Республики Казахстан.
Если иное не установлено настоящей статьей, налог на добычу полезных ископаемых на все виды твердых полезных ископаемых и минерального сырья, добываемых из состава забалансовых запасов по месторождению, уплачивается по ставке 0 процента.
В целях настоящей главы к забалансовым запасам относятся:
твердые полезные ископаемые и минеральное сырье, которые по состоянию на день, предшествующий переходу к учету запасов по Кодексу KAZRC, относились к забалансовым запасам по месторождению на основании утверждения их таковыми Государственной комиссией по запасам полезных ископаемых;
в случае осуществления добычи твердых полезных ископаемых на основании лицензий на недропользование, полученных после перехода к учету запасов по Кодексу KAZRC, к забалансовым запасам относятся твердые полезные ископаемые, содержащиеся в минеральном сырье, объемы которых включены в категорию предполагаемых минеральных ресурсов и не являются доказанными или вероятными минеральными запасами за соответствующий налоговый период.
При этом ставка налога на добычу полезных ископаемых в размере
0 процента не применяется в случае реализации минерального сырья и (или) твердых полезных ископаемых, добываемых из состава забалансовых запасов.
2. В случае, если уровень рентабельности по месторождению (группе месторождений по одному контракту на недропользование, части месторождения), соответствующему критериям, определенным Правительством Республики Казахстан в соответствии с частью второй пункта 4статьи 740 настоящего Кодекса, составляет 5 процентов и менее, недропользователь по добытым на таком месторождении (группе месторождений по одному контракту на недропользование, части месторождения) полезным ископаемым вправе применять ставки налога на добычу полезных ископаемых, установленные настоящим Кодексом по состоянию на 31 декабря 2022 года.
При фактическом несоответствии месторождения (группы месторождения по одному контракту на недропользование, части месторождения) критериям низкорентабельности, определенным в соответствии с частью первой настоящего пункта, недропользователь производит перерасчет налоговых обязательств по налогу на добычу полезных ископаемых на основании ставок, установленных пунктом 1 настоящей статьи, за каждый соответствующий налоговый период календарного года, в котором такие критерии были не соблюдены, и отражает полученные значения в дополнительных декларациях по налогу на добычу полезных ископаемых за соответствующие налоговые периоды.
Положения настоящего пункта распространяются также на месторождения (группу месторождений по одному контракту на недропользование, часть месторождения), по которым осуществлено переоформление права недропользования (переход на лицензионный режим недропользования) либо преобразование участков недр, предоставленных для разведки или добычи твердых полезных ископаемых (выделение участка недр).
3. Налог на добычу полезных ископаемых исчисляется по месторождению (группе месторождений по одному контракту на недропользование, части месторождения) по ставке 0 процента в течение шестидесяти месяцев с момента начала промышленной добычи при одновременном соблюдении следующих условий:
1) промышленная добыча минерального сырья на месторождении (группе месторождений по одному контракту на недропользование, части месторождения) начата после 31 декабря 2022 года;
2) уровень внутренней нормы рентабельности по месторождению (группе месторождений по одному контракту на недропользование, части месторождения) не превышает 15 процентов;
3) право недропользования по месторождению, по которому применялась ставка налога на добычу полезных ископаемых, указанная в части первой настоящего пункта, не подлежит отчуждению в течение периода применения положений настоящего пункта, за исключением отчуждения в пользу взаимосвязанной стороны.
В целях настоящего пункта уровень внутренней нормы рентабельности по месторождению (группе месторождений по одному контракту на недропользование, части месторождения) определяется в соответствии с порядком, указанным в части второй пункта 4статьи 740 настоящего Кодекса.
При несоблюдении условий, установленных подпунктами 1) и 3) части первой настоящего пункта, налог на добычу полезных ископаемых уплачивается по ставкам, установленным в соответствии с пунктом 1 или
2 настоящей статьи, за весь период применения положений настоящего пункта.
При достижении уровня внутренней нормы рентабельности по месторождению (группе месторождений по одному контракту на недропользование, части месторождения) показателя, установленного подпунктом 2) настоящего пункта, недропользователь за каждый соответствующий налоговый период календарного года, в котором такие критерии были не соблюдены, и отражает полученные значения в дополнительных декларациях по налогу на добычу полезных ископаемых за соответствующие налоговые периоды.

