3) жер қойнауын пайдаланушы мемлекет атынан алушыға пайдалы қазбаларды өндіру салығын, экспортқа рента салығын, роялтиді және Қазақстан Республикасының өнімді бөлу жөніндегі үлесін төлеу есебіне мұнайды заттай нысанда берген кезде - осы Кодекстің 88-тарауына сәйкес жер қойнауын пайдаланушы мемлекет атынан алушыға пайдалы қазбаларды өндіру салығын, экспортқа рента салығын, роялтиді және Қазақстан Республикасының өнімді бөлу жөніндегі үлесін төлеу есебіне заттай нысанда берілген мұнайдың нақты көлемі мен Қазақстан Республикасының Үкіметі айқындаған тәртіппен белгіленген беру бағасының көбейтіндісі ретінде айқындалады.
2020.10.12. № 382-VI ҚР Заңымен 2-тармақ өзгертілді (2021 ж. 1 қаңтардан бастап қолданысқа енгізілді) (бұр.ред.қара)
2. Жер қойнауын пайдаланушы салықтық кезеңде жер қойнауын пайдалануға арналған әрбір жеке келісімшарт шеңберінде өндірген тауарлы көмірсутектердің құны өндірілген тауарлы көмірсутектердің көлемі мен осы баптың 3 және 4-тармақтарында айқындалған тәртіппен салықтық кезең үшін есептелген өнімнің бірлігі үшін әлемдік бағаның көбейтіндісі ретінде айқындалады.
2018.05.10. № 184-VІ ҚР Заңымен 3-тармақ өзгертілді (бұр.ред.қара)
3. Мұнайдың әлемдiк бағасы салықтық кезеңдегі бағалардың күн сайынғы белгіленімдерінің орташа арифметикалық мәнi мен тиiстi салықтық кезеңдегі валюта айырбастаудың орташа арифметикалық нарықтық бағамының көбейтiндiсi ретiнде төменде келтiрiлген формула бойынша айқындалады.
Осы тармақтың мақсаттары үшін бағаның белгіленімі «The Mcgraw-Hill Companies Inc» компаниясының «Platts Crude Oil Marketwire» дереккөзінде жарияланған ақпарат негізінде салықтық кезеңде «Юралс Средиземноморье» (Urals Med) немесе «Датированный Брент» (Brent Dtd) мұнайының стандартты сұрыпының әрбірін жеке алғанда шетел валютасындағы мұнай бағасының белгіленімін білдіреді.
Осы дереккөзде шикі мұнайдың көрсетілген стандартты сұрыптарына бағалар туралы ақпарат болмаған кезде шикі мұнайдың көрсетілген стандартты сұрыптарына бағалар:
«Argus Media Ltd» компаниясының «Argus Crude» дереккөзінің деректері бойынша;
жоғарыда көрсетілген дереккөздерде шикі мұнайдың көрсетілген стандартты сұрыптарына бағалар туралы ақпарат болмаған кезде - Қазақстан Республикасының трансферттік баға белгілеу туралы заңнамасында айқындалатын басқа да дереккөздердің деректері бойынша пайдаланылады.
Мұнайдың әлемдік бағасын айқындау үшін өлшем бірліктерін өндірілген мұнайдың өлшемнің стандартты жағдайларына және мұнайдың паспортта көрсетілген сапасына келтірілген нақты тығыздығы мен температурасын есепке ала отырып, баррельден метрикалық тоннаға ауыстыру стандарттау саласындағы уәкілетті орган бекіткен ұлттық стандартқа сәйкес жүргізіледі.
Бұл ретте пайдалы қазбаларды өндіру салығын есептеу мақсатында өлшем бірліктерін метрикалық тоннадан баррельге ауыстыру баррельдеудің орташа өлшемді коэффициенті негізінде мына формула бойынша жүзеге асырылады:
К барр. орт.өлш. = (V тонна 1 х К барр.1 + V тонна 2… х К барр.2... + V тонн n х К барр.n) / V тонна ∑, мұнда:
К барр. орт.өлш. - үтірден кейінгі төрт белгіге дейінгі дәлдікпен есептелетін баррельдеудің орташа өлшемді коэффициенті;
V тонна - мұнай өнімдерінің әрбір партиясының көлемі;
К барр.1, К барр.2... + К барр.n - өндірілген мұнайдың әрбір тиісті партиясы бойынша сапа паспортында көрсетілген баррельдеу коэффициенттері;
V тонна ∑ - метрикалық тоннаны білдіретін салықтық кезең үшін өндірілген мұнайдың жалпы көлемі.
Мұнайдың әлемдік бағасы мына формула бойынша айқындалады:
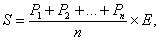
мұнда:
S -мұнайдың салықтық кезең үшін әлемдік бағасы;
P1, P2..., Рn - салықтық кезең ішінде бағалардың белгіленімдері жарияланған күндері бағалардың күн сайынғы орташа арифметикалық белгіленімі;
Е - тиiстi салықтық кезең үшін валюта айырбастаудың орташа арифметикалық нарықтық бағамы;
n - бағалардың белгіленімдері жарияланған салықтық кезеңдегі күндердің саны.
Бағалардың күн сайынғы орташа арифметикалық белгіленімі мына формула бойынша айқындалады:
 ,
мұнда:
Pn - бағалардың күн сайынғы орташа арифметикалық белгіленімі;
Сn1 - «Юралс Средиземноморье» (Urals Med) немесе «Датированный Брент» (Brent Dtd) шикі мұнайы стандартты сұрыпы бағасының күн сайынғы белгіленімінің төменгі мәні (min);
Сn2 - «Юралс Средиземноморье» (Urals Med) немесе «Датированный Брент» (Brent Dtd) шикі мұнайы стандартты сұрыпы бағасының күн сайынғы белгіленімінің жоғары мәні (max).
Жер қойнауын пайдаланушы «Юралс Средиземноморье» (Urals Med) немесе «Датированный Брент» (Brent Dtd) мұнайының белгілі бір стандартты сұрыпына мұнайды жатқызуды мұнайды беруге арналған шарттар негізінде жүргізеді. Беруге арналған шартта мұнайдың стандартты сұрыпы көрсетілмесе немесе жоғарыда көрсетілген стандартты сұрыптарға қатысы жоқ мұнай сұрыпы көрсетілген жағдайда жер қойнауын пайдаланушы осындай шарт бойынша берілген мұнай көлемін әлемдік орташа бағасы салықтық кезең үшін ең жоғары болып табылатын мұнайдың сұрыпына жатқызуға міндетті.
4. Шикі газға әлемдiк баға халықаралық өлшем бірлiктерiн бекітілген коэффициентке сәйкес текше метрге ауыстыру ескеріле отырып, салықтық кезең үшін бағалардың шетел валютасындағы күн сайынғы белгіленімдерінің орташа арифметикалық мәнi мен тиiстi салықтық кезең үшін валюта айырбастаудың орташа арифметикалық нарықтық бағамының көбейтiндiсi ретiнде төменде келтірілген формула бойынша айқындалады.
Осы тармақтың мақсаттары үшін бағаның белгіленімі «The Mcgraw-Hill Companies Inc» компаниясының «Platts European Gas Daily» дереккөзінде жарияланған ақпарат негізінде «Zeebrugge Day-Ahead» табиғи газы бағасының салықтық кезеңде шетел валютасындағы белгіленімін білдіреді.
Осы дереккөзде «Zeebrugge Day-Ahead» табиғи газына баға туралы ақпарат болмаған кезде «Zeebrugge Day-Ahead» табиғи газына баға:
1) «Argus Media Ltd» компаниясының «Argus European Natural Gas» дереккөзінің деректері бойынша;
2) жоғарыда көрсетілген дереккөздерде «Zeebrugge Day-Ahead» табиғи газына баға туралы ақпарат болмаған кезде Қазақстан Республикасының трансферттік баға белгілеу туралы заңнамасында айқындалған басқа да дереккөздердің деректері бойынша пайдаланылады.
Шикі газдың әлемдік бағасы мына формула бойынша айқындалады:
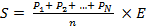 ,
мұнда:
S - шикі газдың салықтық кезең үшін әлемдік бағасы;
P1, P2..., Pn - салықтық кезең ішінде бағалардың белгіленімі жарияланған күндері бағалардың күн сайынғы орташа арифметикалық белгіленімі;
Е - тиiстi салықтық кезең үшін валюта айырбастаудың орташа арифметикалық нарықтық бағамы;
n - бағалардың белгіленімі жарияланған салықтық кезеңдегі күндердің саны.
Бағалардың күн сайынғы орташа арифметикалық белгіленімі мына формула бойынша айқындалады:
,
мұнда:
Рn - бағалардың күн сайынғы орташа арифметикалық белгіленімі;
Сn1 - «Zeebrugge Day-Ahead» табиғи газы бағасының күн сайынғы белгіленімінің төменгі мәні (mіn);
Сn2 - «Zeebrugge Day-Ahead» табиғи газы бағасының күнделікті белгіленімінің жоғары мәні (max).
5. Жер қойнауын пайдаланушы пайдалы қазбаларды өндіру салығын есептеу мақсатында Қазақстан Республикасының ішкі нарығында өткізген және (немесе) өзінің өндірістік мұқтаждықтарына пайдаланған шикі газдың, сұйытылған мұнай газын өндіру үшін пайдаланылған ілеспе газдың, сондай-ақ индустриялық-инновациялық қызмет субъектісі - жер қойнауын пайдаланушы пайдаланған шикі газдың құны мынадай тәртіппен:
1) жер қойнауын пайдаланушы өндірген шикі газды Қазақстан Республикасының ішкі нарығында өткізу кезінде - осы Кодекстің 745-бабының 7-тармағына сәйкес айқындалатын салықтық кезең үшін қалыптасқан өткізудің орташа өлшемді бағасының негізінде;
2) осы Кодекстің 739-бабы 2-тармағының 6) тармақшасында көрсетілген шарттарға сәйкес сұйытылған мұнай газын өндіру үшін өндірілген ілеспе газды пайдалану кезінде және (немесе) өндірілген шикі газды өзінің өндірістік мұқтаждықтарына пайдалану кезінде - мыналардың:
сұйытылған мұнай газын өндіру үшін пайдаланылған ілеспе газдың нақты көлемі мен халықаралық қаржылық есептілік стандарттарына және Қазақстан Республикасының бухгалтерлік есеп пен қаржылық есептілік туралы заңнамасының талаптарына сәйкес айқындалатын дайындауды қоса алғанда, өнім бірлігін өндірудің 20 пайызға ұлғайтылған өндірістік өзіндік құнының;
жер қойнауын пайдаланушы өзінің өндірістік мұқтаждықтарына пайдаланған шикі газдың нақты көлемі мен халықаралық қаржылық есептілік стандарттарына және Қазақстан Республикасының бухгалтерлік есеп пен қаржылық есептілік туралы заңнамасының талаптарына сәйкес айқындалатын дайындауды қоса алғанда, өнім бірлігін өндірудің 20 пайызға ұлғайтылған өндірістік өзіндік құнының көбейтіндісі ретінде айқындалады.
Егер шикі газ мұнаймен ілестіріле өндірілсе, шикі газды өндірудің өзіндік өндірістік құны дайындауды қоса алғанда, мұнайды өндірудің өндірістік өзіндік құны негізінде:
шикі газдың бір мың текше метрі 0,857 тонна мұнайға сәйкес келетін арақатынасында айқындалады;
3) осы Кодекстің 739-бабы 2-тармағының 7) тармақшасында көрсетілген шарттарға сәйкес индустриялық-инновациялық қызмет субъектісі-жер қойнауын пайдаланушы өндірген шикі газды пайдалану кезінде - индустриялық-инновациялық қызмет субъектісі-жер қойнауын пайдаланушы пайдаланған шикі газдың нақты көлемі мен халықаралық қаржылық есептілік стандарттарына және Қазақстан Республикасының бухгалтерлік есеп пен қаржылық есептілік туралы заңнамасының талаптарына сәйкес айқындалатын дайындауды қоса алғанда, өнім бірлігін өндірудің 20 пайызға ұлғайтылған өндірістік өзіндік құнының көбейтіндісі ретінде айқындалады.
6. Уәкілетті орган көмірсутектердің стандартты сұрыптарының әлемдік бағасын осы Кодексте айқындалған тәртіппен әрбір салықтық кезең бойынша айқындайды және ол есепті салықтық кезеңнен кейінгі айдың 10-күнінен кешіктірілмей бұқаралық ақпарат құралдарында жариялануға жатады.
742-бап. Салықты есептеу тәртібі
1. Бюджетке төленуге жататын пайдалы қазбаларды өндіру салығының сомасы салық салу объектілерінің, салықтық база мен мөлшерлеменің негізінде айқындалады.
2. Пайдалы қазбаларды өндіру салығын есептеу үшін жер қойнауын пайдаланушы күнтізбелік жыл ішінде осы Кодекстің 743-бабында келтірілген шәкілге сәйкес жер қойнауын пайдалануға арналған әрбір жекелеген келісімшарт бойынша ағымдағы салықтық жылға арналған өндірудің жоспарланған көлеміне сәйкес келетін мөлшерлемені қолданады.
Бұл ретте жер қойнауын пайдалануға арналған бір келісімшарттың шеңберінде жер қойнауын пайдалану құқығы берілген (ауыстырылған) жағдайда жер қойнауын пайдалануға арналған осындай келісімшарт бойынша өндірудің жалпы мәлімделген жылдық көлеміне сәйкес келетін пайдалы қазбаларды өндіру салығының мөлшерлемесі, жер қойнауын пайдалану құқығын беру (ауыстыру) фактісіне қарамастан, қолданылады.
Пайдалы қазбаларды өндіру салығын есептеудің дұрыстығын және бюджетке толық төленуін қамтамасыз ету мақсатында көмірсутектер саласындағы уәкілетті орган жер қойнауын пайдалануға арналған әрбір жекелеген келісімшарт бойынша жер қойнауын пайдаланушылар бөлінісінде көмірсутектерді өндірудің алдағы жылға жоспарланатын көлемдері туралы мәліметтерді салық органына ағымдағы күнтізбелік жылдың 20 қаңтарына дейін ұсынады.
3. Егер есепті күнтізбелік жылдың қорытындылары бойынша жер қойнауын пайдалануға арналған келісімшарт бойынша өндірілген көмірсутектердің нақты көлемі осындай келісімшарт бойынша жоспарланған көлемге сәйкес келмесе және пайдалы қазбаларды өндіру салығы мөлшерлемелерінің өзгеруіне алып келсе, жер қойнауын пайдаланушы есепті жыл үшін есептелген пайдалы қазбаларды өндіру салығының сомасын түзетуді жүргізуге міндетті.
Пайдалы қазбаларды өндіру салығының сомасын түзету есепті салықтық жылдың соңғы салықтық кезең үшін декларацияда осы Кодекстің 743-бабына сәйкес айқындалған өндірілген көмірсутектердің нақты көлеміне сәйкес келетін пайдалы қазбаларды өндіру салығының мөлшерлемесін есепті салықтық жылдың 1 - 3-тоқсандары үшін пайдалы қазбаларды өндіру салығы бойынша декларацияларда есептелген салықтық базаға қолдану арқылы жүргізіледі.
Жүргізілген түзетулер ескерілетін пайдалы қазбаларды өндіру салығының сомасы есепті жылдың соңғы салықтық кезеңде пайдалы қазбаларды өндіру салығы бойынша салықтық міндеттеме болып табылады.
743-бап. Пайдалы қазбаларды өндіру салығының мөлшерлемелері
1. Егер осы баптың 2-тармағында өзгеше белгіленбесе, мұнайға пайдалы қазбаларды өндіру салығының мөлшерлемелері тіркелген мәнде мынадай шәкіл бойынша белгіленеді:
| Р/с № | Жылдық өндіру көлемі | Мөлшерлемелер, %-бен |
| 1 | 2 | 3 |
| 1. | 250 000 тоннаны қоса алғанға дейін | 5 |
| 2. | 500 000 тоннаны қоса алғанға дейін | 7 |
| 3. | 1 000 000 тоннаны қоса алғанға дейін | 8 |
| 4. | 2 000 000 тоннаны қоса алғанға дейін | 9 |
| 5. | 3 000 000 тоннаны қоса алғанға дейін | 10 |
| 6. | 4 000 000 тоннаны қоса алғанға дейін | 11 |
| 7. | 5 000 000 тоннаны қоса алғанға дейін | 12 |
| 8. | 7 000 000 тоннаны қоса алғанға дейін | 13 |
| 9. | 10 000 000 тоннаны қоса алғанға дейін | 15 |
| 10. | 10 000 000 тоннадан жоғары | 18 |
Мұнайды Қазақстан Республикасының ішкі нарығында, оның ішінде заттай нысанда пайдалы қазбаларды өндіру салығын, экспортқа рента салығын, роялтиді және Қазақстан Республикасының өнімді бөлу жөніндегі үлесін төлеу есебіне мемлекет атынан алушыға өткізген және (немесе) берген жағдайда немесе осы Кодекстің 739-бабы 2-тармағының 1), 2), 3) және 4) тармақшаларында айқындалған тәртіппен өзінің өндірістік мұқтаждықтарына пайдаланған жағдайда белгіленген мөлшерлемелерге 0,5 төмендету коэффициенті қолданылады.
Шикі газға пайдалы қазбаларды өндіру салығының мөлшерлемесі 10 пайызды құрайды.
Ішкі нарықта шикі газды өткізу кезінде пайдалы қазбаларды өндіру салығы жылдық өндіру көлеміне қарай мынадай мөлшерлемелер бойынша төленеді:
| Р/с № | Жылдық өндіру көлемі | Мөлшерлемелер, %-бен |
| 1 | 2 | 3 |
| 1. | 1,0 млрд. текше м-ді қоса алғанға дейін | 0,5 |
| 2. | 2,0 млрд. текше м-ді қоса алғанға дейін | 1,0 |
| 3. | 2,0 млрд. текше м-ден жоғары | 1,5 |
2. Рентабельділігі төмен, тұтқырлығы жоғары, су басқан, дебиті аз, игерілген санаттарына жатқызылатын кен орындары (кен орындары тобы, кен орындарының бір бөлігі) үшін мұнайға арналған пайдалы қазбаларды өндіру салығы мөлшерлемелерін көмірсутектерді өндіруге арналған келісімшарт бойынша Қазақстан Республикасының Үкіметі белгілейді.
2-параграф. Кең таралған пайдалы қазбаларды қоспағанда, минералды шикізатқа арналған пайдалы қазбаларды өндіру салығы
2020.10.12. № 382-VI ҚР Заңымен 744-бап өзгертілді (2020 ж. 1 қаңтардан бастап қолданысқа енгізілді) (бұр.ред.қара)
744-бап. Салық салу объектісі
Минералды шикізаттың құрамындағы пайдалы қазбалар қорларының физикалық көлемі (айналыстан шыққан қорлардың салық салынатын көлемі) салық салу объектісі болып табылады.
Қазақстан Республикасының осы мақсаттар үшін уәкілеттік берілген мемлекеттік органы бекіткен кен орнын әзірлеудің техникалық жобасында белгіленген нормаланатын ысыраптар шегінде салықтық кезеңдегі нақты ысыраптар көлемі шегеріле отырып, минералды шикізат құрамындағы пайдалы қазбалардың айналыстан шыққан қорларының көлемі осы бөлімнің мақсаттары үшін айналыстан шыққан қорлардың салық салынатын көлемі болып табылады.
Салық салу объектісін айқындау мақсаттары үшін жер қойнауын зерделеу және пайдалану жөніндегі уәкілетті органға ұсынылатын, минералды шикізат қорларының есептік және жиынтық баланстарында пайдаланылатын өлшем бірліктері қолданылады.
745-бап. Салықтық база
1. Салықтық кезеңде минералды шикізаттың құрамындағы пайдалы қазбалардың айналыстан шыққан қорларының салық салынатын көлемінің құны пайдалы қазбаларды өндіру салығын есептеу үшін салықтық база болып табылады.
2. Пайдалы қазбаларды өндіру салығын есептеу мақсатында минералды шикізат:
1) құрамында осы баптың 4-тармағында көрсетілген пайдалы қазбалар ғана бар минералды шикізат;
2) құрамында бір мезгілде осы баптың 4-тармағында көрсетілген пайдалы қазбалар және пайдалы қазбалардың басқа да түрлері бар минералды шикізат;
3) осы баптың 4-тармағында көрсетілген пайдалы қазбаларды қоспағанда, құрамында пайдалы қазбалар бар минералды шикізат;
4) кен орнында есептен шығарылған қорлар (ысырапты қайтару) құрамынан өндірілетін минералды шикізат;
5) кен орны бойынша баланстан тыс қорлардың құрамынан өндірілетін минералды шикізат болып бөлінеді.
3. Пайдалы қазбаларды өндіру салығын есептеу мақсатында салықтық кезең үшін минералды шикізаттың құрамындағы пайдалы қазбалардың айналыстан шыққан қорларының салық салынатын көлемінің құны:
1) осы баптың 2-тармағының 1) тармақшасында көрсетілген минералды шикізаттың айналыстан шыққан қорларының салық салынатын көлемінің құрамындағы пайдалы қазбалардың құны салықтық кезең үшін осындай пайдалы қазбалардың орташа биржалық бағасы негізінде айқындалады.
Егер осы бапта өзгеше белгiленбесе, орташа биржалық баға салықтық кезең үшін бағалардың күн сайынғы орташаландырылған белгіленімдерінің орташа арифметикалық мәнi мен тиісті салықтық кезең үшін валюта айырбастаудың орташа арифметикалық нарықтық бағамының көбейтіндісі ретiнде төменде келтiрiлген формула бойынша айқындалады.
Осы баптың мақсаттары үшін бағаның белгіленімі пайдалы қазбаның шетел валютасындағы Лондон металдар биржасында немесе Лондон қымбат бағалы металдар нарығы қауымдастығында тіркелген және «Metal Bulletin Journals Limited» баспасының «Metal Bulletin» журналында, «Metal-pagesLimited» баспасының «Metal-pages» журналында жарияланатын баға белгіленімін білдіреді.
Егер осы бапта өзгеше белгіленбесе, орташа биржалық баға мынадай формула бойынша айқындалады:
,
мұнда:
S - пайдалы қазбаға салықтық кезең үшін орташа биржалық баға;
Р1, Р2..., Рn - салықтық кезең ішінде Лондон металдар биржасында бағалардың белгіленімі жарияланған күндері бағалардың күн сайынғы орташаландырылған белгіленімі;
Е - тиiстi салықтық кезең үшін валюта айырбастаудың орташа арифметикалық нарықтық бағамы;
n - салықтық кезеңде бағалардың белгіленімі жарияланған күндердің саны.
Пайдалы қазбаға бағалардың күн сайынғы орташаландырылған белгіленімі мынадай формула бойынша айқындалады:
,
мұнда:
Рn - бағалардың күн сайынғы орташаландырылған белгіленімі;
Сn1 - пайдалы қазбаға Cash бағасының күн сайынғы белгіленімі;
Сn2 - пайдалы қазбаға Cash Settlement бағасының күн сайынғы белгіленімі.
Алтынға, платинаға, палладийге орташа биржалық баға салықтық кезеңдегі бағалардың күн сайынғы орташаландырылған белгіленімдерінің орташа арифметикалық мәнi мен тиiстi салықтық кезең үшін валюта айырбастаудың орташа арифметикалық нарықтық бағамының көбейтiндiсi ретiнде мынадай формула бойынша айқындалады:
,
мұнда:
S - алтынға, платинаға, палладийге салықтық кезең үшін орташа биржалық баға;
Р1, Р2,..., Рn - салықтық кезең ішінде Лондон қымбат бағалы металдар нарығы қауымдастығында бағалардың белгіленімі хабарланған және жарияланған күндері алтынға, платинаға, палладийға бағалардың күн сайынғы орташаландырылған белгіленімі;
Е - тиiстi салықтық кезең үшін валюта айырбастаудың орташа арифметикалық нарықтық бағамы;
n - бағалардың белгіленімі жарияланған салықтық кезеңдегі күндердің саны.
Алтынға, платинаға, палладийге бағалардың күн сайынғы орташаландырылған белгіленімі мынадай формула бойынша айқындалады:
,
мұнда:
Рn - бағалардың күн сайынғы орташаландырылған белгіленімі;
Сn1 - алтынға, платинаға, палладийге a.m. (таңғы фиксинг) бағалардың күн сайынғы белгіленімі;
Сn2 - алтынға, платинаға, палладийге p.m. (кешкі фиксинг) бағалардың күн сайынғы белгіленімі.
Күмiске орташа биржалық баға салықтық кезең үшін күмiске бағалардың күн сайынғы белгіленімдерінің орташа арифметикалық мәнi мен тиiстi салықтық кезең үшін валюта айырбастаудың орташа арифметикалық нарықтық бағамының көбейтiндiсi ретiнде мынадай формула бойынша айқындалады:
,
мұнда:
S - күміске салықтық кезең үшін орташа биржалық баға;
Р1, Р2,..., Рn - салықтық кезең ішінде Лондон қымбат бағалы металдар нарығы қауымдастығында бағалардың белгіленімі хабарланған және жарияланған күндері күміске бағалардың күн сайынғы белгіленімі;
Е - тиiстi салықтық кезең үшін валюта айырбастаудың орташа арифметикалық нарықтық бағамы;
n - бағалардың белгіленімі жарияланған салықтық кезеңдегі күндердің саны.
Пайдалы қазбаға орташа биржалық баға осы баптың 4-тармағында көрсетілген минералды шикізаттың айналыстан шыққан салық салынатын көлемінің құрамындағы әрбір пайдалы қазба түрінің барлық көлеміне, оның ішінде кейіннен қайта өңдеуге және (немесе) өзінің өндірістік мұқтаждықтарына пайдалану үшін басқа заңды тұлғаларға және (немесе) бір заңды тұлға шеңберіндегі құрылымдық бөлімшеге берілген көлемге қолданылады;
2) осы баптың 2-тармағының 2) тармақшасында көрсетілген пайдалы қазбалар құны:
осы баптың 4-тармағында көрсетілген минералды шикізаттың айналыстан шыққан қорларының салық салынатын көлемінің құрамындағы пайдалы қазбалардың құны - осы тармақтың 1) тармақшасында айқындалған тәртіппен;
минералды шикізаттың айналыстан шыққан қорларының салық салынатын көлемінің құрамындағы пайдалы қазбалардың басқа да түрлерінің құны - оларды өткізудің орташа өлшемді бағасы негізінде, ал кейіннен қайта өңдеуге және (немесе) өзінің өндірістік мұқтаждықтарына пайдалану үшін басқа заңды тұлғаларға және (немесе) бір заңды тұлға шеңберінде құрылымдық бөлімшеге берген жағдайда - халықаралық қаржылық есептілік стандарттарына және Қазақстан Республикасының бухгалтерлік есеп пен қаржылық есептілік туралы заңнамасының талаптарына сәйкес айқындалатын, пайдалы қазбалардың осындай түрлеріне сай келетін, 20 пайызға ұлғайтылған өндіру мен бастапқы қайта өңдеудің (байытудың) нақты өзіндік өндірістік құны негізінде;
2019.02.04. № 241-VІ ҚР Заңымен 3) тармақша өзгертілді (2018 ж. 1 қаңтардан бастап қолданысқа енгізілді) (бұр.ред.қара)
3) осы баптың 2-тармағының 3) тармақшасында көрсетілген минералды шикізаттың құны - минералды шикізатты, оның ішінде бастапқы қайта өңдеуден (байытудан) ғана өткен минералды шикізатты өткізудің орташа өлшемді бағасы негізінде айқындалады.
4. Осы баптың 2-тармағы 1) тармақшасының ережелері есепті салықтық кезеңде Лондон металдар биржасында немесе Лондон қымбат бағалы металдар нарығы қауымдастығында тіркелген бағалардың ресми белгіленімі бар пайдалы қазба түрлеріне қатысты қолданылады.
2019.02.04. № 241-VІ ҚР Заңымен 5-тармақ өзгертілді (2018 ж. 1 қаңтардан бастап қолданысқа енгізілді) (бұр.ред.қара)
5. Осы баптың 2-тармағының 1) тармақшасында көрсетілген минералды шикізатты және осы баптың 2-тармағының 2) тармақшасында көрсетілген пайдалы қазбаларды қоспағанда, осы баптың 4-тармағында көрсетілген пайдалы қазбалардан басқа, минералды шикізатты, оның ішінде бастапқы қайта өңдеуден (байытудан) ғана өткен минералды шикізатты өткізу болмаған жағдайда олардың құны мұндай өткізу орын алған соңғы салықтық кезеңдегі өткізудің орташа өлшемді бағасының негізінде айқындалады.
2019.02.04. № 241-VІ ҚР Заңымен 6-тармақ өзгертілді (2018 ж. 1 қаңтардан бастап қолданысқа енгізілді) (бұр.ред.қара)
6. Келісімшарт қолданылған кездің басынан бастап минералды шикізатты, оның ішінде бастапқы қайта өңдеуден (байытудан) ғана өткен минералды шикізатты және (немесе) пайдалы қазбаларды өткізу мүлдем болмаған жағдайда:
1) осы баптың 4-тармағында көрсетілген минералды шикізаттың айналыстан шыққан қорларының салық салынатын көлемінің құрамындағы пайдалы қазбалардың құны - осы баптың 3-тармағының 1) тармақшасында айқындалған тәртіппен;
2) осы баптың 2-тармағының 2) тармақшасында көрсетілген минералды шикізаттың айналыстан шыққан қорларының салық салынатын көлемінің құрамындағы пайдалы қазбалардың басқа да түрлерінің құны - халықаралық қаржылық есептілік стандарттарына және Қазақстан Республикасының бухгалтерлік есеп пен қаржылық есептілік туралы заңнамасының талаптарына сәйкес айқындалатын пайдалы қазбалардың осындай түрлеріне сай келетін, 20 пайызға ұлғайтылған өндіру мен бастапқы қайта өңдеудің (байытудың) нақты өзіндік өндірістік құны негізінде;

