2009 жылғы 1 қаңтарға дейін жасалған, олар бойынша жер қойнауын пайдаланушы 2009 жылғы 1 қаңтарға дейін пайдалы қазбаларды өндіруге кіріскен жер қойнауын пайдалануға арналған келісімшарттар бойынша, егер 2009 жылғы 1 қаңтардағы жағдай бойынша тарихи шығындардың бюджетке өтелмеген сомасы 2009 жылғы 1 қаңтарға республикалық бюджет туралы заңда белгіленген айлық есептік көрсеткіштің 10 000 еселенген мөлшерінен асатын соманы құраса, онда декларацияны жер қойнауын пайдаланушы тұрған жеріндегі салық органына тоқсан сайын, есепті тоқсаннан кейінгі екінші айдың 15-інен кешіктірмей ұсынады.
89-тарау. ПАЙДАЛЫ ҚАЗБАЛАРДЫ ӨНДIРУ САЛЫҒЫ
771-бап. Жалпы ережелер
1. Жер қойнауын пайдаланушы пайдалы қазбаларды өндiру салығын Қазақстан Республикасының аумағында өндiрiлетiн минералды шикізаттың, көмірсутектердің, жерасты сулары мен емдік балшықтың әрбір түрi бойынша жеке төлейді.
2. Жүргізілетін өндіру түріне қарамастан, өндірілетін минералды шикізаттың, көмірсутектердің, жерасты суларының және емдік балшықтың барлық түрлері бойынша пайдалы қазбаларды өндіру салығы осы тарауда белгіленген мөлшерлемелер бойынша және тәртіппен төленеді.
3. Егер осы тармақта өзгеше белгіленбесе, пайдалы қазбаларды өндіру салығын есептеу мақсатында салықтық кезеңде өндірілген көмірсутектердің, минералды шикізаттың, жерасты сулары мен емдік балшықтың жалпы көлемінен технологиялық сынап көру мен зерттеулер жүргізу үшін берілген көмірсутектердің, минералды шикізаттың, жерасты сулары мен емдік балшықтың көлемі алып тасталуға жатады. Технологиялық сынап көру мен зерттеулер үшін берілетін көмірсутектердің, минералды шикізаттың, жерасты сулары мен емдік балшықтың көлемі көмірсутектердің, минералды шикізаттың, жерасты сулары мен емдік балшықтың тиісті түрлері (сұрыптары) үшін ұлттық стандарттарда көрсетілген технологиялық сынамалардың ең төмен массасымен шектеледі.
Бұл ретте технологиялық сынап көру мен зерттеулер жүргізу үшін берілген көмірсутектердің, минералды шикізаттың, жерасты сулары мен емдік балшықтың көлемін жоғарыда көрсетілген жалпы өндіру көлемінен алып тастау олар өткізілген жағдайда, оның ішінде бастапқы қайта өңдеуден (байытудан) кейін, сондай-ақ олар қайта өңделген кезде жүргізілмейді.
772-бап. Төлеу ерекшеліктері
1. Пайдалы қазбаларды өндiру салығы, осы баптың 2-тармағында көзделген жағдайды қоспағанда, ақшалай нысанда төленеді.
2. Жер қойнауын пайдалануға арналған келiсiмшарт бойынша қызметтi жүзеге асыру барысында пайдалы қазбаларды өндіру салығын төлеудің ақшалай нысаны Қазақстан Республикасы Yкiметiнiң шешiмi бойынша уәкілетті мемлекеттік орган мен жер қойнауын пайдаланушының арасында жасалатын қосымша келiсiмде айқындалған тәртiппен заттай нысанға ауыстырылуы мүмкiн.
Осы Кодексте белгіленген пайдалы қазбаларды өндіру салығын, сондай-ақ осы Кодекстің 755-бабының 1-тармағында көрсетілген жер қойнауын пайдалануға арналған келісімшарттарда белгіленген роялтиді және Қазақстан Республикасының өнімді бөлу бойынша үлесін заттай нысанда төлеу тәртібі осы Кодекстің 93-тарауында белгіленген.
2027 ж. 1 қаңтарға дейін 773-баптың қолданысы тоқтатылды, тоқтатыла тұру кезеңінде осы тармақ 845-баптың редакциясында қолданылады
773-бап. Төлеушілер
Егер осы Кодекстің 791-бабының 1-тармағында өзгеше белгіленбесе, кен іздеушілікке арналған лицензия шеңберінде ғана қызметін жүзеге асыратын жер қойнауын пайдаланушыларды қоспағанда, жер қойнауын пайдалануға жасалған әрбір жеке келісімшарт шеңберінде пайдалы қазбаларды өндіру салығы төленбеген техногендiк минералдық түзілімдерден пайдалы қазбалар алуды қоса алғанда, көмірсутектерді, минералды шикізатты, жерасты сулары мен емдік балшықтарды өндіруді жүзеге асыратын жер қойнауын пайдаланушылар пайдалы қазбаларды өндіру салығын төлеушілер болып табылады.
1-параграф. Көмірсутектерге арналған пайдалы қазбаларды өндіру салығы
774-бап. Салық салу объектісі
1. Жер қойнауын пайдаланушы салықтық кезеңде өндірген көмірсутектердің физикалық көлемі пайдалы қазбаларды өндіруге салық салу объектісі болып табылады.
2. Пайдалы қазбаларды өндіру салығын есептеу мақсатында жер қойнауын пайдаланушы салықтық кезеңде өндірген көмірсутектердің жалпы көлемі:
1) Қазақстан Республикасының аумағында орналасқан мұнай өңдеу зауытына қайта өңдеу үшін өткізілген мұнай - жер қойнауын пайдаланушы салықтық кезеңде жер қойнауын пайдалануға арналған әрбір жеке келісімшарт шеңберінде өндірген және жер қойнауын пайдаланушы Қазақстан Республикасының аумағында орналасқан мұнай өңдеу зауытына өткізген не Қазақстан Республикасының аумағында орналасқан мұнай өңдеу зауытына кейіннен өткізу үшін үшінші тұлғаға өткізген мұнайдың көлемі;
2) Қазақстан Республикасының аумағында орналасқан мұнай өңдеу зауытына қайта өңдеу үшін алыс-беріс шикізаты ретінде берілген мұнай - жер қойнауын пайдаланушы салықтық кезеңде жер қойнауын пайдалануға арналған әрбір жеке келісімшарт шеңберінде өндірген және жер қойнауын пайдаланушы Қазақстан Республикасының аумағында орналасқан мұнай өңдеу зауытына қайта өңдеу үшін алыс-беріс шикізаты ретінде берген не Қазақстан Республикасының аумағында орналасқан мұнай өңдеу зауытына қайта өңдеу үшін алыс-беріс шикізаты ретінде кейіннен беру үшін үшінші тұлғаға өткізген мұнайдың көлемі;
3) жер қойнауын пайдаланушы өзінің өндірістік мұқтаждықтарына пайдаланған мұнай - жер қойнауын пайдаланушы салықтық кезең үшін жер қойнауын пайдалануға арналған әрбір жеке келісімшарт шеңберінде өндірген, салықтық кезең ішінде өзінің өндірістік мұқтаждықтарына пайдаланылған мұнайдың көлемі;
4) осы Кодекстің 93-тарауына сәйкес мемлекет атынан алушыға пайдалы қазбаларды өндіру салығын, экспортқа рента салығын, роялтиді және Қазақстан Республикасының өнімді бөлу бойынша үлесін төлеу есебіне жер қойнауын пайдаланушы заттай нысанда берген мұнай;
5) Қазақстан Республикасының ішкі нарығында өткізілген және (немесе) өзінің өндірістік мұқтаждықтарына пайдаланылған шикі газ болып бөлінеді.
Осы тараудың мақсаттары үшін тауарлық газды өндіруге пайдаланылған шикі газ да Қазақстан Республикасының ішкі нарығында өткізілген шикі газ деп танылады.
Егер осы тармақшада өзгеше белгіленбесе, осы бөлімнің мақсаттарында өзінің өндірістік мұқтаждықтарына пайдаланылған шикі газ деп жер қойнауын пайдаланушы жер қойнауын пайдалануға арналған келісімшарт шеңберінде өндірген және көмірсутектер саласындағы уәкілетті орган бекіткен құжаттарға сәйкес осы келісімшарт шеңберінде:
жер қойнауын пайдалану жөніндегі операцияларды жүргізу кезінде көмірсутектер дайындауда отын ретінде;
технологиялық және коммуналдық-тұрмыстық мұқтаждықтар үшін;
ұңғыма сағасында мұнайды қыздыру үшін және бекітілген жобалау құжаттарына сәйкес мұнайды өндіру және сақтау орнынан магистральдық құбыржолға және (немесе) көліктің басқа түріне ауыстырып тиеу орнына дейін тасымалдау кезінде;
жер қойнауын пайдалану жөніндегі операцияларды жүргізу кезінде пайдаланылатын электр энергиясын өндіру үшін;
осы баптың 5-тармағында көзделген жер қойнауына кері айдау жағдайларын қоспағанда, бекітілген жобалау құжаттарында көзделген көлемде жер қойнауына кері айдау үшін;
көмірсутектер саласындағы уәкілетті орган бекіткен жобалау құжаттарында көзделген көлемдерде өндіруші мұнай ұңғымаларын пайдаланудың газлифтілік (механикаландырылған) тәсілі мақсатында пайдаланылған шикі, оның ішінде қайта өңдеуден өткен газ танылады.
Жер қойнауын пайдаланушы жер қойнауын пайдалануға арналған келісімшарт шеңберінде өндірген және осы жер қойнауын пайдаланушының жер қойнауын пайдалануға арналған басқа келісімшарты шеңберінде мұнай-газ аймақтарында қабат қысымын ұстап тұру мақсатында бекітілген жобалау құжаттарында көзделген көлемде жер қойнауына кері айдау үшін пайдаланылған шикі газ да өзінің өндірістік мұқтаждықтарына пайдаланылған шикі газ деп танылады;
6) Қазақстан Республикасының ішкі нарығында өткізілген сұйытылған мұнай газына сәйкес келетін көлемде сұйытылған мұнай газын өндіру үшін пайдаланылған ілеспе газ болып бөлінеді. Бұл ретте сұйытылған мұнай газының мұндай көлемін көмірсутектер саласындағы уәкілетті орган бекітеді және Қазақстан Республикасының газ және газбен жабдықтау туралы заңнамасына сәйкес Қазақстан Республикасының ішкі нарығында өткізу үшін міндетті болып табылады;
7) жүзеге асырылуы «Өнеркәсіптік саясат туралы» Қазақстан Республикасының Заңында көзделген өнеркәсіптік-инновациялық қызмет субъектісі-жер қойнауын пайдаланушы пайдаланған шикі газ болып бөлінеді.
Егер осы тармақшада өзгеше белгіленбесе, осы бөлімнің мақсаттарында, жүзеге асырылуы «Өнеркәсіптік саясат туралы» Қазақстан Республикасының Заңында көзделген өнеркәсіптік-инновациялық қызмет субъектісі-жер қойнауын пайдаланушы пайдаланған шикі газ деп шикі, оның ішінде тауарлық газдың жай-күйіне дейін қайта өңдеуден өткен газ танылады;
8) Қазақстан Республикасының жер қойнауы және жер қойнауын пайдалану туралы заңнамасында көзделген жағдайларда факельде жағылатын шикі газ;
9) тауарлық көмірсутектер - егер осы бапта өзгеше белгiленбесе, жер қойнауын пайдаланушы салықтық кезеңде жер қойнауын пайдалануға арналған әрбiр жеке келiсiмшарт шеңберiнде өндiрген көмірсутектердің осы тармақтың 1) - 8) тармақшаларында көрсетiлген мұнай, шикi газ және ілеспе газ көлемдерiн шегергендегі жалпы көлемi болып бөлiнедi.
3. Осы баптың 2-тармағының 5) және 6) тармақшаларына сәйкес өзінің өндірістік мұқтаждықтарына пайдаланылған шикі газдың және (немесе) сұйытылған мұнай газын өндіру үшін пайдаланылған ілеспе газдың көлемі деп көмірсутектер саласындағы уәкілетті орган бекіткен құжаттарда көрсетілген көлемдер шегінде осындай пайдаланылған табиғи және (немесе) ілеспе газдың нақты көлемі танылады.
4. Факельде жағылатын шикі газдың көлемі деп Қазақстан Республикасының жер қойнауы және жер қойнауын пайдалану туралы заңнамасына сәйкес факельде жағуға рұқсат етілген шикі газдың көлемі шегінде барлау кезеңінде жер қойнауын пайдаланушы іс жүзінде факельде жағатын шикі газдың көлемі танылады.
5. Осы баптың 2-тармағының 1) тармақшасында көрсетілген Қазақстан Республикасының аумағында орналасқан мұнай өңдеу зауытына өткізуді не Қазақстан Республикасының аумағында орналасқан мұнай өңдеу зауытына кейіннен өткізу үшін үшінші тұлғаға өткізуді және осы баптың 2-тармағының 2) тармақшасында көрсетілген Қазақстан Республикасының аумағында орналасқан мұнай өңдеу зауытына қайта өңдеу үшін алыс-беріс шикізаты ретінде беруді не Қазақстан Республикасының аумағында орналасқан мұнай өңдеу зауытына қайта өңдеу үшін алыс-беріс шикізаты ретінде кейіннен беру үшін үшінші тұлғаға өткізуді растау үшін жер қойнауын пайдаланушыда мұнайдың физикалық көлемін және Қазақстан Республикасының аумағында орналасқан мұнай өңдеу зауытының оның тиісті көлемін қабылдау фактісін растайтын коммерциялық және тауарға ілеспе құжаттар түпнұсқаларының немесе олардың нотариат куәландырған көшірмелерінің, ал осы баптың 2-тармағының 1) тармақшасында көрсетілген Қазақстан Республикасының аумағында орналасқан мұнай өңдеу зауытына өткізуді не Қазақстан Республикасының аумағында орналасқан мұнай өңдеу зауытына кейіннен өткізу үшін үшінші тұлғаға өткізуді растау үшін - тиісті көлемі үшін Қазақстан Республикасының аумағында орналасқан мұнай өңдеу зауытының нақты сатып алу бағасын растайтын құжаттардың түпнұсқаларының немесе олардың нотариат куәландырған көшірмелерінің болуы міндетті.
Мұндай құжаттардың түпнұсқалары немесе олардың нотариат куәландырған көшірмелері болмаған кезде мұнайдың тиісті көлемі пайдалы қазбаларды өндіру салығын есептеу мақсаттары үшін тауарлы көмірсутектер ретінде қаралады.
6. Пайдалы қазбаларды өндіру салығы бекітілген жобалау құжаттарында көзделген мұнай алу коэффициентін ұлғайту мақсатында жер қойнауына кері айдалатын көлемдегі шикі газ бойынша төленбейді.
775-бап. Салықтық база
Салықтық кезеңде өндірілген көмірсутектер көлемінің құны пайдалы қазбаларды өндіру салығын есептеу үшін салықтық база болып табылады.
776-бап. Көмірсутектердің құнын айқындау тәртібі
1. Пайдалы қазбаларды өндіру салығын есептеу мақсаттарында салықтық кезеңде өндірілген мұнайдың құны мынадай тәртіппен:
1) жер қойнауын пайдаланушы Қазақстан Республикасының аумағында орналасқан мұнай өңдеу зауытына өткізген не Қазақстан Республикасының аумағында орналасқан мұнай өңдеу зауытына кейіннен өткізу үшін үшінші тұлғаға өткізген кезде - жер қойнауын пайдаланушы Қазақстан Республикасының аумағында орналасқан мұнай өңдеу зауытына өткізген не Қазақстан Республикасының аумағында орналасқан мұнай өңдеу зауытына кейіннен өткізу үшін үшінші тұлғаға өткізген мұнайдың нақты көлемі мен Қазақстан Республикасының аумағында орналасқан мұнай өңдеу зауытының өнімнің бір бірлігі үшін нақты сатып алу бағасының көбейтіндісі ретінде;
2) жер қойнауын пайдаланушы Қазақстан Республикасының аумағында орналасқан мұнай өңдеу зауытына қайта өңдеу үшін алыс-беріс шикізаты ретінде берген не Қазақстан Республикасының аумағында орналасқан мұнай өңдеу зауытына қайта өңдеу үшін алыс-беріс шикізаты ретінде кейіннен беру үшін үшінші тұлғаға өткізген және (немесе) жер қойнауын пайдаланушы өзінің өндірістік мұқтаждықтарына пайдаланған кезде - жер қойнауын пайдаланушы Қазақстан Республикасының аумағында орналасқан мұнай өңдеу зауытына алыс-беріс шикізаты ретінде қайта өңдеу үшін берген не Қазақстан Республикасының аумағында орналасқан мұнай өңдеу зауытына алыс-беріс шикізаты ретінде кейіннен беру үшін үшінші тұлғаға өткізілген және (немесе) жер қойнауын пайдаланушы өзінің өндірістік мұқтаждықтарына пайдаланған мұнайдың нақты көлемі мен халықаралық қаржылық есептілік стандарттарына және Қазақстан Республикасының бухгалтерлік есеп пен қаржылық есептілік туралы заңнамасының талаптарына сәйкес айқындалатын, дайындауды қоса алғанда, өнім бірлігін өндірудің 20 пайызға ұлғайтылған өзіндік құнының көбейтіндісі ретінде;
3) жер қойнауын пайдаланушы мемлекет атынан алушыға пайдалы қазбаларды өндіру салығын, экспортқа рента салығын, роялтиді және Қазақстан Республикасының өнімді бөлу бойынша үлесін төлеу есебіне мұнайды заттай нысанда берген кезде - осы Кодекстің 93-тарауына сәйкес жер қойнауын пайдаланушы мемлекет атынан алушыға пайдалы қазбаларды өндіру салығын, экспортқа рента салығын, роялтиді және Қазақстан Республикасының өнімді бөлу бойынша үлесін төлеу есебіне заттай нысанда берілген мұнайдың нақты көлемі мен Қазақстан Республикасының Үкіметі айқындаған тәртіппен белгіленген беру бағасының көбейтіндісі ретінде айқындалады.
2. Жер қойнауын пайдаланушы салықтық кезеңде жер қойнауын пайдалануға арналған әрбір жеке келісімшарт шеңберінде өндірген тауарлы көмірсутектердің құны өндірілген тауарлы көмірсутектердің көлемі мен осы баптың 3 және 4-тармақтарында айқындалған тәртіппен салықтық кезең үшін есептелген өнімнің бірлігі үшін әлемдік бағаның көбейтіндісі ретінде айқындалады.
3. Мұнайдың әлемдiк бағасы салықтық кезеңдегі бағалардың күн сайынғы белгіленімдерінің орташа арифметикалық мәнi мен тиiстi салықтық кезеңдегі валютаның орташа арифметикалық ресми бағамының көбейтiндiсi ретiнде төменде келтiрiлген формула бойынша айқындалады.
Осы тармақтың мақсаттары үшін баға белгіленімі «Argus Media Ltd» компаниясының «Argus Crude» дереккөзінде жарияланатын ақпарат негізінде салықтық кезеңде «Юралс Средиземноморье» (Urals Med - CIF Augusta), «Kazakh Export Blend Crude Oil (Kebco - CIF Augusta)» немесе «North Sea Dated/Датированный Брент (Brent Dtd)» мұнайының стандартты сұрыпының әрбірін жеке алғанда шетел валютасындағы мұнай бағасының белгіленімін білдіреді.
Осы дереккөзде шикі мұнайдың көрсетілген стандартты сұрыптарына бағалар туралы ақпарат болмаған кезде шикі мұнайдың көрсетілген стандартты сұрыптарына бағалар:
«S&P Global Inc. (S&P Global CommodityInsights)» компаниясының «Crude Oil Market Wire Basic Service» дереккөзінің деректері бойынша;
жоғарыда көрсетілген дереккөздерде шикі мұнайдың көрсетілген стандартты сұрыптарына бағалар туралы ақпарат болмаған кезде - Қазақстан Республикасының трансферттік баға белгілеу туралы заңнамасында айқындалатын басқа да дереккөздердің деректері бойынша пайдаланылады.
Мұнайдың әлемдік бағасын айқындау үшін өлшем бірліктерін өндірілген мұнайдың өлшемнің стандартты жағдайларына келтірілген және мұнай паспортында көрсетілген сапасына нақты тығыздығы мен температурасын есепке ала отырып, баррельден метрикалық тоннаға ауыстыру стандарттау саласындағы уәкілетті орган бекіткен ұлттық стандартқа сәйкес жүргізіледі.
Бұл ретте пайдалы қазбаларды өндіру салығын есептеу мақсатында өлшем бірліктерін метрикалық тоннадан баррельге ауыстыру баррельдеудің орташа өлшемді коэффициенті негізінде мына формула бойынша жүзеге асырылады:
К барр. орт.өлш. = (V тонна 1 х К барр.1 + V тонна 2… х К барр.2... + V тонна n х К барр.n) / V тонна Σ, мұнда:
К барр. орт.өлш. - үтірден кейінгі төрт белгіге дейінгі дәлдікпен есептелетін орташа өлшемді баррельдеу коэффициенті;
V тонна -мұнайдың өндірілген әрбір партиясының көлемі;
К барр.1, К барр.2... + К барр.n - өндірілген мұнайдың әрбір тиісті партиясы бойынша сапа паспортында көрсетілген баррельдеу коэффициенттері;
V тонна Σ -салықтық кезең үшін өндірілген мұнайдың метрикалық тоннаны білдіретін жалпы көлемі.
Мұнайдың әлемдік бағасы мына формула бойынша айқындалады:
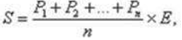
мұнда:
S - мұнайдың салықтық кезең үшін әлемдік бағасы;
P1, P2..., Рn - салықтық кезең ішінде баға белгіленімдері жарияланған күндері бағалардың күн сайынғы орташа арифметикалық белгіленімі;
Е - тиiстi салықтық кезең үшін валюта айырбастаудың орташа арифметикалық ресми бағамы;
n - салықтық кезеңде баға белгіленімдері жарияланған күндердің саны.
Бағалардың күн сайынғы орташа арифметикалық белгіленімі мына формула бойынша айқындалады:
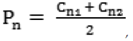
мұнда:
Pn - бағалардың күн сайынғы орташа арифметикалық белгіленімі;
Сn1 - «Юралс Средиземноморье» (Urals Med - CIF Augusta)», «Kazakh Export Blend Crude Oil (Kebco - CIF Augusta)» немесе «North Sea Dated/Датированный Брент» (Brent Dtd)» күн сайынғы мұнай белгіленімінің төмен мәні (min);
Сn2 - «Юралс Средиземноморье» (Urals Med - CIF Augusta)», «Kazakh Export Blend Crude Oil (Kebco - CIF Augusta)» немесе «North Sea Dated/Датированный Брент» (Brent Dtd)» күн сайынғы мұнай белгіленімінің жоғары мәні (max).
«Юралс Средиземноморье (Urals Med - CIF Augusta)», «Kazakh Export Blend Crude Oil (Kebco - CIF Augusta)» немесе «North Sea Dated/ Датированный Брент (Brent Dtd)» мұнай белгіленімдерін қолдануды жер қойнауын пайдаланушы мұнайды беруге арналған шарттар негізінде мынадай тәртіппен жүргізеді:
1) беруге арналған шартта Urals стандартты мұнай сұрыпы немесе «Kazakh Export Blend Crude Oil (Kebco)» белгіленімі көрсетілген жағдайда - әлемдік бағасы салықтық кезең үшін ең жоғары болып табылатын «Юралс Средиземноморье (Urals Med - CIF Augusta)», «Kazakh Export Blend Crude Oil (Kebco - CIF Augusta)» мұнай белгіленімі қолданылады.
2) беруге арналған шартта Brent стандартты мұнай сұрыпы көрсетілген жағдайда - «North Sea Dated/Датированный Брент (Brent Dtd)» белгіленімі қолданылады.
Беруге арналған шартта жоғарыда көрсетілген стандартты сұрыптарға қатысы жоқ мұнай сұрыпы көрсетілген жағдайда, жер қойнауын пайдаланушы осындай шарт бойынша берілген мұнай көлемін әлемдік бағасы салықтық кезең үшін ең жоғары болып табылатын стандартты мұнай сұрыпына жатқызуға міндетті.
4. Шикі газға әлемдiк баға халықаралық өлшем бірлiктерiн бекітілген коэффициентке сәйкес текше метрге ауыстыру ескеріле отырып, салықтық кезең үшін бағалардың шетел валютасындағы күн сайынғы белгіленімдерінің орташа арифметикалық мәнi мен тиiстi салықтық кезең үшін валютаның орташа арифметикалық ресми бағамының көбейтiндiсi ретiнде төменде келтірілген формула бойынша айқындалады.
Осы тармақтың мақсаттары үшін баға белгіленімі «The Mcgraw-Hill Companies Inc» компаниясының «Platts European Gas Daily» дереккөзінде жарияланатын ақпарат негізінде «Zeebrugge Day-Ahead» табиғи газы бағасының салықтық кезеңде шетел валютасындағы белгіленімін білдіреді.
Осы дереккөзде «Zeebrugge Day-Ahead» табиғи газына баға туралы ақпарат болмаған кезде «Zeebrugge Day-Ahead» табиғи газына баға:
1) «Argus Media Ltd» компаниясының «Argus European Natural Gas» дереккөзінің деректері бойынша;
2) жоғарыда көрсетілген дереккөздерде «Zeebrugge Day-Ahead» табиғи газына баға туралы ақпарат болмаған кезде Қазақстан Республикасының трансферттік баға белгілеу туралы заңнамасында айқындалған басқа да дереккөздердің деректері бойынша пайдаланылады.
Шикі газдың әлемдік бағасы мына формула бойынша айқындалады:
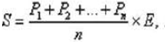
мұнда:
S - шикі газдың салықтық кезең үшін әлемдік бағасы;
P1, P2..., Pn - салықтық кезең ішінде бағалардың белгіленімі жарияланған күндері бағалардың күн сайынғы орташа арифметикалық белгіленімі;
Е - тиiстi салықтық кезең үшін валютаның орташа арифметикалық ресми бағамы;
n - салықтық кезеңде бағалардың белгіленімдері жарияланған күндердің саны.
Бағалардың күн сайынғы орташа арифметикалық белгіленімі мына формула бойынша айқындалады:
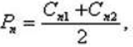
мұнда:
Рn - бағалардың күн сайынғы орташа арифметикалық белгіленімі;
Сn1 - «Zeebrugge Day-Ahead» табиғи газы бағасының күн сайынғы белгіленімінің төмен мәні (mіn);
Сn2 - «Zeebrugge Day-Ahead» табиғи газы бағасының күн сайынғы белгіленімінің жоғары мәні (max).
5. Пайдалы қазбаларды өндіру салығын есептеу мақсаттарында жер қойнауын пайдаланушы Қазақстан Республикасының ішкі нарығында өткізген және (немесе) өзінің өндірістік мұқтаждықтарына пайдаланылған шикі газдың, шикі газды факельде жағу кезінде сұйытылған мұнай газын өндіру үшін пайдаланылған ілеспе газдың, сондай-ақ өндірістік-инновациялық қызмет субъектісі-жер қойнауын пайдаланушы пайдаланған шикі газдың құны мынадай тәртіппен:
1) жер қойнауын пайдаланушы өндірілген шикі газды Қазақстан Республикасының ішкі нарығында өткізген кезде - осы Кодекстің 780-бабының 7-тармағына сәйкес айқындалатын салықтық кезең үшін қалыптасқан өткізудің орташа өлшемді бағасының негізінде;
2) осы Кодекстің 774-бабы 2-тармағының 6) тармақшасында көрсетілген шарттарға сәйкес сұйытылған мұнай газын өндіру үшін өндірілген ілеспе газды пайдаланған кезде және (немесе) өндірілген шикі газды өзінің өндірістік мұқтаждықтарына пайдаланған кезде, сондай-ақ шикі газ факельде жағылған кезде мыналардың:
сұйытылған мұнай газын өндіру үшін пайдаланылған ілеспе газдың нақты көлемі мен халықаралық қаржылық есептілік стандарттарына және Қазақстан Республикасының бухгалтерлік есеп пен қаржылық есептілік туралы заңнамасының талаптарына сәйкес айқындалатын, дайындауды қоса алғанда, өнім бірлігін өндірудің 20 пайызға ұлғайтылған өндірістік өзіндік құнының;
жер қойнауын пайдаланушы өзінің өндірістік мұқтаждықтарына пайдаланған шикі газдың нақты көлемі мен халықаралық қаржылық есептілік стандарттарына және Қазақстан Республикасының бухгалтерлік есеп пен қаржылық есептілік туралы заңнамасының талаптарына сәйкес айқындалатын, дайындауды қоса алғанда, өнім бірлігін өндірудің 20 пайызға ұлғайтылған өндірістік өзіндік құнының;
факельде жағылатын шикі газдың нақты көлемі мен Қазақстан Республикасының газ және газбен жабдықтау туралы заңнамасына сәйкес белгіленген және тиісті салықтық кезеңде қолданылатын, тауарлық газды ішкі нарықта көтерме саудада өткізудің шекті бағасының ең жоғары мәнінің көбейтіндісі ретінде айқындалады.
Бұл ретте тауарлық газды ішкі нарықта көтерме саудада өткізудің белгіленген шекті бағасы болмаған жағдайда, осындай шекті баға белгіленген соңғы салықтық кезеңнің шекті бағасы қолданылады.
Егер шикі газ мұнаймен ілеспе өндірілсе, шикі газды өндірудің өндірістік өзіндік құны дайындауды қоса алғанда, мұнайды өндірудің өндірістік өзіндік құны негізінде:
шикі газдың бір мың текше метрі 0,857 тонна мұнайға сәйкес келетін арақатынасында айқындалады;
3) осы Кодекстің 774-бабы 2-тармағының 7) тармақшасында көрсетілген шарттарға сәйкес өндірістік-инновациялық қызмет субъектісі-жер қойнауын пайдаланушы өндірілген шикі газды пайдаланған кезде - индустриялық-инновациялық қызмет субъектісі-жер қойнауын пайдаланушы пайдаланған шикі газдың нақты көлемі мен халықаралық қаржылық есептілік стандарттарына және Қазақстан Республикасының бухгалтерлік есеп пен қаржылық есептілік туралы заңнамасының талаптарына сәйкес айқындалатын, дайындауды қоса алғанда, өнім бірлігін өндірудің 20 пайызға ұлғайтылған өндірістік өзіндік құнының көбейтіндісі ретінде айқындалады.

